

ABD ara seçimleri geride kaldı ama piyasalar açısından asıl tartışma yeni başlıyor. Seçim sonuçları önce iyimserlikle karşılandı, ardından sert satışlar geldi. Haftanın son işlem gününde ise sınırlı bir toparlanma yaşandı. Üç işlem gününde bir o yana bir bu yana savrulan piyasalar, aslında uzun zamandır biriktirdiği riskleri aynı anda fiyatlamaya başladı.
Bu hareketin merkezinde yine yapay zekâ şirketleri vardı. Son üç yıldır ABD borsalarını sırtlayan, yatırımcıların iştahını kabartan ve küresel piyasalara yön veren teknoloji şirketleri bu kez satışların da öncüsü oldu.
Yapay zekâ hisselerinde büyük hesaplaşma
Rakamlar yaşanan değişimin boyutunu ortaya koyuyor.
ABD Yarı İletken Endeksi SOX son bir ayda yüzde 30 değer kaybetti. 22 Haziran'daki zirvesine göre kayıp yüzde 36'ya ulaştı. Oysa bu düşüşten önceki 3,5 yıllık dönemde endeksin kazancı yüzde 601'di. Bir başka ifadeyle yatırımcılar, birkaç yıllık olağanüstü getirinin önemli bir bölümünü kısa sürede geri verdi.
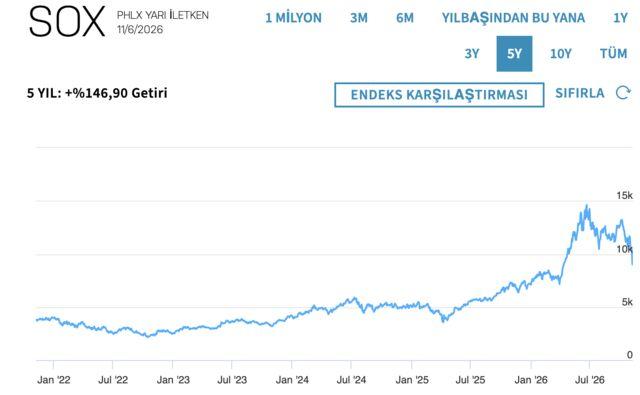
Muhteşem 7 olarak adlandırılan büyük teknoloji şirketlerinin toplam performansı da farklı değil. Grup son bir ayda yüzde 9,6 gerilerken önceki 3,5 yılda yüzde 410 prim yapmıştı.
Nasdaq Bileşik Endeksi'nin bir aylık kaybı yüzde 11'e ulaştı. 6 Ekim'deki zirvesinden önceki 3,5 yılda yüzde 172 yükselmişti. Küresel borsaları kapsayan MSCI Dünya Endeksi de son bir ayda yüzde 6,7 geriledi. Oysa önceki 3,5 yıllık kazancı yüzde 116'ydı.
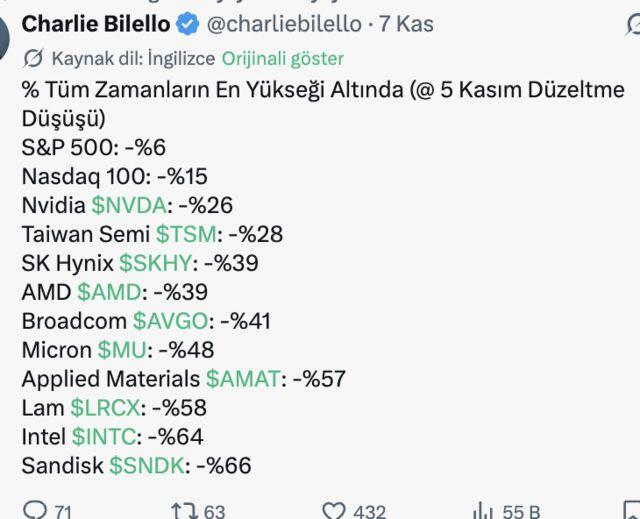
Burada dikkat çekici olan yalnızca düşüşün büyüklüğü değil, yükselişin ne kadar dar bir alanda yoğunlaşmış olması. Yapay zekâ yatırımları, çip üreticileri, veri merkezleri ve bunlara finansman sağlayan şirketler, küresel hisse senedi piyasalarının neredeyse tamamını peşinden sürükledi. Şimdi aynı yoğunlaşma ters yönde çalışıyor.
Demokratların zaferi ikinci çelmeyi taktı
Seçim sonuçlarının piyasalara ilk etkisi olumlu oldu. Belirsizliğin ortadan kalkması ve Demokratların Kongre'nin iki kanadında da çoğunluğu kazanması, ilk işlem gününde risk iştahını destekledi. Ancak bu iyimserlik uzun sürmedi.
Çünkü Demokratların seçim başarısı, yapay zekâ sektörünün geleceğine ilişkin yeni bir belirsizliği de beraberinde getirdi. Veri merkezlerinin elektrik tüketimi, altyapı yatırımlarının yerel topluluklar üzerindeki etkileri, tüketicinin korunması ve yapay zekâ şirketlerinin denetlenmesi gibi konular artık daha fazla siyasi ve yasal incelemeye tabi olacak.
Üstelik bu tartışma yalnızca Washington'da yaşanmıyor. Veri merkezi yatırımlarının yoğunlaştığı eyaletlerde de yeni kısıtlamalar gündeme geliyor. Böylece zaten yüksek yatırım harcamalarının ne zaman ve ne ölçüde kâra dönüşeceği sorgulanan şirketlere bir de düzenleme riski eklendi.
Yapay zekâ şirketlerinin sorunu artık yalnızca ne kadar yatırım yapacakları değil, yaptıkları yatırımın geri dönüşünü ne zaman alabilecekleri.
Faiz cephesinde rahatlama yok
Piyasaların önündeki ikinci büyük sorun faizler.
ABD'de ekim ayında tarım dışı istihdam 165 bin kişi arttı, işsizlik oranı yüzde 4,1'e geriledi. İşgücü piyasasının güçlü kalması, Fed'in faiz artırımı seçeneğini yeniden gündeme taşıdı. Piyasalarda aralık ayında 25 baz puanlık faiz artışı ihtimali yüzde 78'e kadar yükseldi.
Şimdi gözler 10 Kasım Salı günü açıklanacak ekim ayı enflasyonunda. Eylül ayında yıllık tüketici enflasyonu yüzde 3,7'ye ulaşmıştı. Yeni verinin de yukarı yönlü bir tablo ortaya koyması, Fed'in aralık ayında faiz artırmasını daha güçlü bir olasılık haline getirebilir.
Bu gelişme özellikle yapay zekâ sektörünü zorlayacak. Çünkü veri merkezleri, çip üretimi ve enerji altyapısı devasa sermaye gerektiriyor. Bu yatırımların önemli bir bölümü borçlanmayla finanse ediliyor. Faizlerin yükselmesi, henüz yeterli nakit akışı üretmeyen yatırımların maliyetini daha da artıracak.
Bir tarafta yatırımların kârlılığı sorgulanıyor, diğer tarafta finansman maliyeti yükseliyor. Yapay zekâ şirketleri için iki taraftan sıkıştıran bir tablo ortaya çıkıyor.
Asıl tehlike Trump'ın İran hamlesi
Ancak bütün bunlardan daha büyük bir risk var. O da Trump'ın İran konusunda ne yapacağı.
Cumhuriyetçilerin ara seçimlerde ağır yenilgiye uğraması, Trump'ın iç politikadaki hareket alanını daralttı. Demokratlar yeni yılın ocak ayında Kongre'de göreve başlayacak. O tarihe kadar Cumhuriyetçiler yönetimi ve Kongre çoğunluğunu elinde tutuyor. Sonrasında ise bütçe, yasama, atamalar ve soruşturmalar üzerinden Trump yönetimi çok daha fazla baskı altında kalabilir.
Önümüzde yaklaşık iki aylık bir geçiş dönemi bulunuyor. Bu süre Trump açısından hem siyasi bir hesaplaşma hem de dış politikada kendini gösterme fırsatı olabilir. İran meselesi de bu açıdan kritik.
ABD yönetiminin askeri hazırlıkları sürerken Trump'ın seçimlerden sonra İran'a yönelik saldırıları artırabileceği beklentisi güçlenmişti. Ancak pazar günü yaptığı açıklamada, müzakereler ilerlediği takdirde yeni saldırı emri vermesinin çok düşük ihtimal olduğunu söyledi. Bu açıklama petrol fiyatlarını aşağı çekti. Brent petrol pazartesi sabahı 97,5 dolar civarına geriledi.
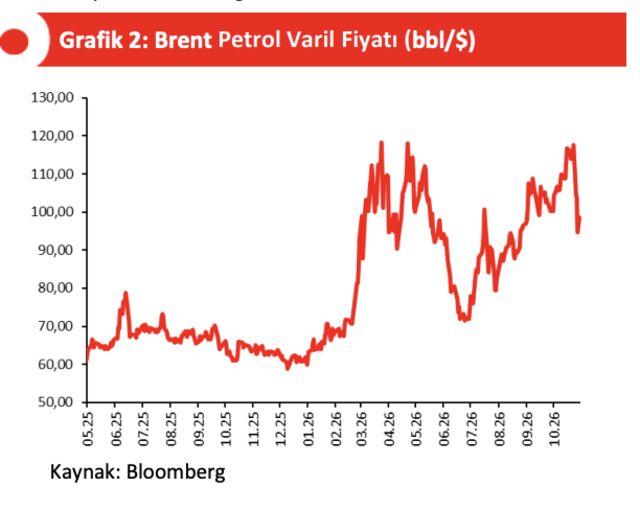
Dolayısıyla savaş kaçınılmaz değil. Diplomasi hâlâ masada. Fakat askeri seçeneğin ortadan kalktığını söylemek de mümkün değil.
Bir savaş bütün hesapları değiştirebilir
Asıl korkulması gereken, yeni bir çatışmanın önceki askeri operasyonlardan daha geniş bir alana yayılması.
ABD'nin İran'ı vurması halinde Tahran'ın yalnızca Amerikan askeri hedeflerine karşılık vermekle yetinmeyip Körfez ülkelerindeki enerji tesislerini, petrol ve doğalgaz altyapısını, limanları ve deniz taşımacılığını hedef alması ihtimal dahilinde.
Hürmüz Boğazı'ndaki mevcut aksama zaten dünya enerji piyasalarını zorluyor. Yeni ve geniş çaplı bir çatışma, petrol arzındaki kaybı büyütebilir. Petrol fiyatları yeniden sıçrayabilir ve yüksek seviyelerde uzun süre kalabilir.
Böyle bir gelişmenin sonuçları yalnızca enerji piyasalarıyla sınırlı olmaz. Petrol fiyatlarındaki yükseliş enflasyonu yeniden hızlandırır, merkez bankalarını faiz artırımına yöneltir. Yüksek faiz, zaten borç yükü ağırlaşmış şirketlerin ve devletlerin finansman maliyetini artırır. Tüketim ve yatırımlar zayıflar.
Bir tarafta yapay zekâ yatırımlarının geri dönüşü sorgulanırken diğer tarafta finansman maliyeti ve enerji fiyatları yükselir. Böylece borsalarda başlayan düzeltme reel ekonomiye de taşınabilir.
Piyasalar bir kırılmanın eşiğinde mi?
Bugünkü gelişmeleri birbirinden bağımsız değerlendirmek mümkün değil. Yapay zekâ hisselerindeki satış, yüksek değerlemelerin ve aşırı yatırım beklentilerinin sorgulanmasıyla başladı. Seçim sonuçları bu süreci hızlandırdı. Faiz beklentileri finansman koşullarını ağırlaştırıyor. İran ise bütün bu risklerin üzerine yeni bir enerji şoku ekleyebilir.
Cuma günkü tepki alımlarına bakarak piyasalarda dip oluştuğunu söylemek için erken. Çünkü yatırımcıların yanıt aradığı soruların hiçbiri henüz ortadan kalkmış değil. Yapay zekâ yatırımları beklenen getiriyi sağlayacak mı? Fed aralık ayında ve 2027’de faiz artıracak mı? Trump İran konusunda diplomasiye mi yönelecek, askeri seçeneği mi tercih edecek?
Bunların her biri tek başına piyasaları sarsabilecek gelişmeler. Bir araya geldiklerinde ise sonuç çok daha ağır olabilir.
Eğer İran'la yeni ve geniş çaplı bir savaşa girilirse piyasaların son bir ayda verdiği tepki geçici bir düzeltme olmaktan çıkar, kalıcı bir kırılmaya dönüşebilir. Borsalarla birlikte ekonomiler de resesyon riskiyle karşı karşıya kalabilir.
Son üç yıldır piyasaları yukarı taşıyan yapay zekâ hikâyesi, şimdi aynı piyasaların aşağı yönlü hareketinde başrolü oynuyor. Buna bir de petrol, enflasyon ve faiz şoku eklenirse yatırımcıların önündeki dönem çok daha zor geçebilir.
Piyasalar bazen kötü haberi değil, henüz gerçekleşmemiş en kötü ihtimali fiyatlamaya başlar. Şu anda yaşananların en önemli özelliği de bu.