

Türkiye'de yatırımcının son bir yıldaki karnesi artık daha net. Enflasyonla yarışta altın hâlâ birinci ancak arkasından gelen tahvil aradaki farkı kapatıyor. Mevduat ise nominal olarak yüksek getiri sağlasa da reel olarak başa baş noktasında. Döviz yatırımcısı kaybediyor, BIST 100 yatırımcısı ise enflasyonu yenemiyor.
TÜİK'in Eylül ayı finansal yatırım araçları verilerinin ortaya koyduğu tabloyu yalnızca “hangi yatırım aracı kazandırdı?” diye okumak eksik kalır. Asıl hikâye, paranın enflasyondan kaçarken hangi varlıklara sığındığı ve hangi varlıklardan uzaklaştığı.
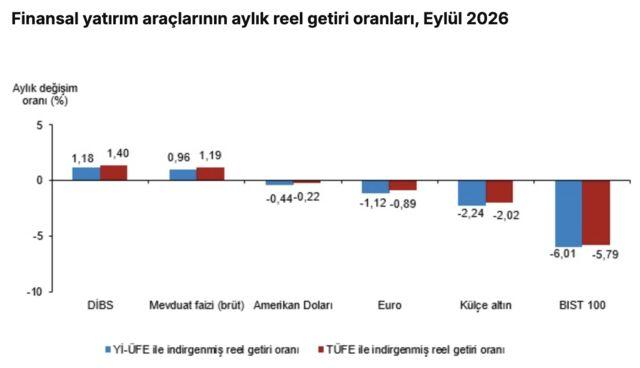
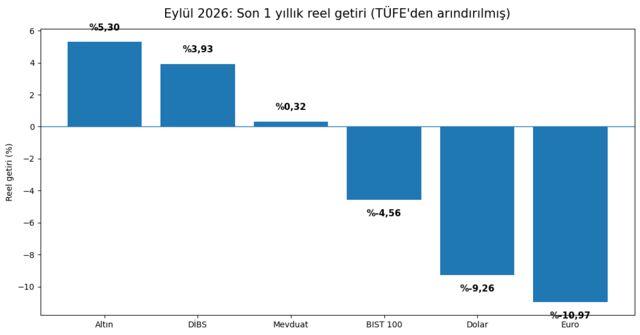
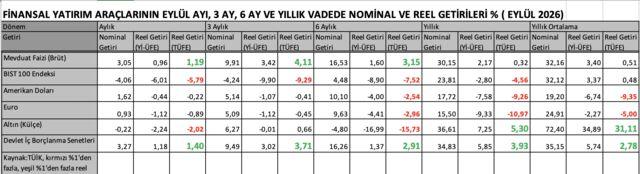
Son 12 aylık TÜFE'den arındırılmış reel getiride altın %5,30 ile ilk sırada. DİBS %3,93 ile hemen arkasında. Mevduatın reel getirisi ise yalnızca %0,32. Buna karşılık BIST 100 %4,56, dolar %9,26, euro da %10,97 reel kaybettirdi.
Üstelik bu tablo Eylül ayına özgü değil. TÜİK'in ağustos verisinde altının yıllık reel getirisi %16,49, DİBS'in %1,39 ve mevduatın %0,56 idi. Yani sadece bir ay içinde altının yıllık reel getiri üstünlüğü belirgin biçimde daralırken DİBS'in performansı güçlendi.
Altının tahtı neden sallanıyor?
Çünkü altın hâlâ kazandırıyor ama eskisi kadar açık ara kazandırmıyor.
Ağustosta %16,49 olan yıllık reel getiri eylülde %5,30'a geriledi. Buna karşılık DİBS %1,39'dan %3,93'e çıktı.
Böylece altın ile DİBS arasındaki reel getiri farkı 15,10 puandan 1,37 puana indi. Yazı başlığının asıl dayanağı burada.
Bu, altının değer kaybettiği anlamına gelmiyor. Tam tersine altın hâlâ TÜFE'nin üzerinde getiri sağlıyor. Ancak tahvilin reel getirisi yükselirken altının reel getirisi düşüyor.
Yatırım dünyasında liderin pozisyonunun sorgulanması tam da böyle başlar.
Yıllık ortalama ise başka bir hikâye anlatıyor
Fakat tabloyu bir de TÜİK'in yıllık ortalama verileriyle okuyunca karşımıza çok daha sert bir gerçek çıkıyor.
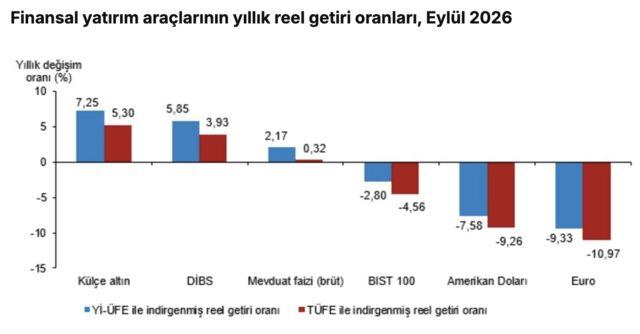
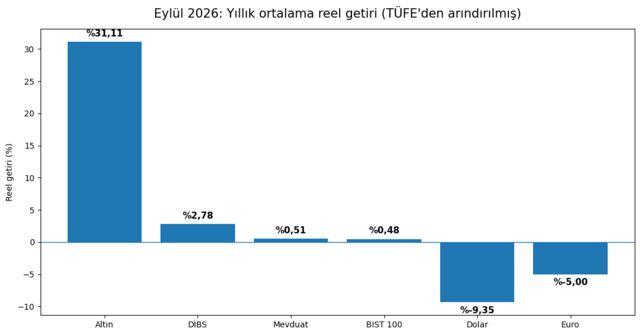
Altının TÜFE'den arındırılmış yıllık ortalama reel getirisi %31,11. DİBS %2,78. Mevduat %0,51. BIST 100: %0,48. Euro -%5,00. Dolar -%9,35.
Burada altın ile tahvil arasında hâlâ uçurum var.
Başka bir ifadeyle son 12 aylık fotoğrafta tahvil altına yaklaşmış olabilir ama yıllık ortalama fotoğrafta altın hâlâ başka bir ligde.
Bu ayrım önemli. Çünkü yatırımcının bugünkü tercihi ile son dönemin kümülatif performansı aynı şey değil.
Faiz yüksek ama reel kazanç yok
Mevduat tarafı ise Türkiye'nin yeni yatırım rejimini en güzel anlatan kalem.
Yıllık nominal mevduat getirisi %30,15. İlk bakışta oldukça yüksek. Ama TÜFE'den arındırıldığında geriye sadece %0,32 kalıyor.
Yıllık ortalama hesapta da nominal getiri %32,16, reel getiri ise %0,51.
Demek ki yatırımcı parasını mevduata koyduğunda nominal değerini ciddi biçimde artırıyor ancak satın alma gücünü ancak koruyabiliyor.
Bu nedenle önümüzdeki dönemde mevduatın en büyük rakibi yalnızca borsa olmayacak. DİBS de mevduatın karşısına daha güçlü çıkıyor.
Çünkü faizlerin aşağı geldiği bir ortamda mevduatın getirisi gerilerken, daha uzun vadeli tahvillerde fiyat artışı ve kupon getirisi birlikte çalışabilir.
Tahvil neden yaklaşmaya başladı?
DİBS'in yıllık reel getirisi %3,93, son altı ayda %2,91, son üç ayda ise %3,71.
Bu üç veri birlikte okunduğunda tahvildeki reel performansın yalnızca geçmiş 12 aylık dönemin tesadüfi sonucu olmadığı görülüyor.
TÜİK'in kullandığı DİBS göstergesi de tek bir tahvili değil, BIST-KYD DİBS Tüm Endeksi'ni kapsıyor. Yani farklı vadelerdeki iskontolu ve sabit kuponlu devlet iç borçlanma senetlerinin performansını yansıtıyor.
Buradaki kritik değişken ise enflasyonun seyri.
Eylül ayında yıllık TÜFE %29,73'e geriledi. On iki aylık ortalamalara göre artış ise %31,49 oldu. Yİ-ÜFE de yıllık %27,38 seviyesinde.
Enflasyon aşağı geldikçe sabit getirili TL varlıkların reel cazibesi artıyor. Dolayısıyla Türkiye'de para politikası açısından bir eşik oluşuyor:
Enflasyon düşmeye devam ederse altının rakibi artık yalnızca mevduat değil, tahvil olacak.
Döviz yatırımcısı neden kaybediyor?
Tablonun bir başka önemli sonucu da burada. Doların yıllık nominal getirisi %17,72. Fakat TÜFE'den arındırıldığında -%9,26. Euroda nominal getiri %15,50, reel getiri -%10,97.
Yıllık ortalama hesapta da doların reel kaybı %9,35, euronun %5.
Bu, Türkiye'de uzun süre yatırımcının doğal savunma aracı olan dövizin son dönemde enflasyona karşı koruma sağlamadığını gösteriyor.
Kur yükseliyor ama fiyatlar daha hızlı yükseliyorsa yatırımcı nominal olarak dolar kazanırken reel olarak kaybediyor.
Dolayısıyla “dolar arttı” ile “dolar yatırımcısı kazandı” artık aynı cümle değil.
Borsa için de yeni bir eşik
BIST 100'ün yıllık reel kaybı %4,56. Ama yıllık ortalama reel getirisi %0,48. Bu iki rakam arasındaki fark da önemli. Çünkü BIST 100'de uzun dönemli reel getiri neredeyse sıfıra yaklaşmış durumda.
Burada BIST 100 ile bütün Borsa İstanbul'u birbirinden ayırmak gerekiyor. TÜİK'in göstergesi piyasa değeri ve işlem hacmi bakımından en büyük 100 şirketten oluşan BIST 100'ün aylık ortalama endeks değerini kullanıyor. Dolayısıyla bu veri bütün hisselerin performansını temsil etmiyor.
Altın, tahvil, mevduat üçgeni
Bütün tabloyu bir araya getirdiğimizde Türkiye'de yatırımcının önünde yeni bir üçgen oluşuyor: Altın, tahvil, mevduat.
Altın hâlâ reel getirinin lideri.
Tahvil, reel getiri açısından altına yaklaşmaya başladı.
Mevduat ise enflasyona karşı koruma sağlıyor ama fazladan servet üretmekte zorlanıyor.
Döviz bu üçlünün dışında kalıyor.
Borsa ise kendi içinde ciddi bir seçicilik gerektiren bir döneme giriyor.
Dolayısıyla önümüzdeki dönemin temel sorusu “faiz kaç olacak?” kadar, “enflasyon düştüğünde hangi varlık sınıfı bundan en fazla faydayı sağlayacak?” sorusu olacak.
Eğer dezenflasyon kalıcılaşır ve faizler kontrollü biçimde aşağı gelirse DİBS'in hikâyesi güçlenebilir. Buna karşılık küresel riskler, jeopolitik gerilimler veya enflasyonun yeniden hızlanması altının üstünlüğünü yeniden artırabilir.
Yani altının tahtı henüz sallanıyor ama devrilmiş değil. Tahvil ise tahtın yanına kadar gelmiş durumda.
Ve belki de Eylül verisinin en önemli mesajı şu: Türkiye'de yatırımcı artık nominal kazanca değil, enflasyonu yendikten sonra elinde ne kaldığına bakmak zorunda.
Son söz: “Boğa piyasaları kötümserlikte doğar, kuşkuculukta büyür, iyimserlikte olgunlaşır ve coşku içinde ölür.” John Templeton