

Dün bu köşede SPK’nın tasfiye süresini 3 aydan 6 aya çıkarmasının borsadaki satış baskısını nasıl değiştirebileceğini yazdım.
Kararın ilk etkisi açık. Piyasaya “satmak zorunda değilsiniz, elinizdeki varlıkları daha uygun koşullarda ve daha uzun zamana yayarak nakde çevirebilirsiniz” mesajı verildi.
Bu önemli bir rahatlama.
Fakat bugün alınan başka bir karar, borsanın bundan sonraki yönü açısından belki de daha önemli. Borsada endekslerin ayıklanması başladı.
Ve bu iki gelişmeyi yan yana koyduğumuzda karşımıza yalnızca geçici bir satış dalgasının ardından toparlanma hikâyesi değil, Türk hisse senedi piyasasında daha uzun süre etkisini gösterecek bir değişim çıkıyor.
Rakamlar küçük hisselerdeki kırılmayı anlatıyor
28 Ağustos ile 21 Eylül arasındaki tablo bunun en somut kanıtı.
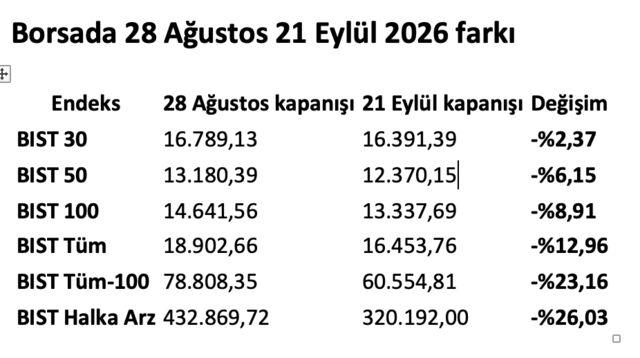
Ortaya çıkan resim net. Daha küçük ve daha sığ şirketlere indikçe satış derinleşiyor.
Bu artık sıradan bir düzeltme değil. Piyasanın hangi hisseleri koruduğunu, hangi hisseleri tasfiye ettiğini gösteren bir fiyatlama davranışı.
SPK satışı zamana yaydı, endeksler piyasayı ayıklıyor
Burada iki ayrı düzenleyici hamlenin aynı döneme denk gelmesi önemli.
Bu değişiklikleri sadece “şu hisse girdi, bu hisse çıktı” diye okumamak gerekir.
Borsanın yeni döneminde piyasa değeri, likidite, gerçek fiili dolaşım ve yatırım yapılabilirlik daha fazla önem kazanıyor.
Bunun arkasında bir de uluslararası yatırımcı açısından kritik olan MSCI meselesi var.
MSCI, 2026 değerlendirmesinde Türkiye’de özellikle küçük şirketlerle bağlantılı fonların elindeki hisselerde olası koordineli işlemlerin fiili dolaşım oranlarını yapay biçimde yüksek gösterebildiğine dikkat çekti. MSCI, SPK’nın fonların elindeki bazı payların halka açıklık oranlarının düzeltilmesini not etti ancak asıl önemli olanın bu düzenlemelerin uygulamada nasıl sonuç vereceği olduğunu vurguladı. Kasım 2026 incelemesine kadar yeterli ve inandırıcı ilerleme görülmemesi halinde Türkiye için uygun gördüğü uygulamaları değerlendirebileceğini de açıkladı.
Dolayısıyla Türkiye borsasında son günlerde yaşanan temizlik yalnızca içerideki satış baskısını yönetme operasyonu olarak görülmemeli.
Aynı zamanda Türkiye sermaye piyasasının uluslararası yatırımcıların baktığı kriterlere yaklaşma çabası olarak da okunmalı.
Borsada yıllarca küçüklerin borusu öttü
Burada daha büyük bir hikâye var.
Türkiye borsasında uzun yıllar boyunca alışılmışın tersine bir yatırım davranışı oluştu.
BIST 100’ün dışındaki 400’ü aşkın şirketin oluşturduğu geniş taban, BIST 30 ve hatta BIST 100’ü açık biçimde geride bıraktı.
Bu eğilim özellikle 2010’ların ikinci yarısından itibaren belirginleşti ve yaklaşık 10 yıl boyunca sürdü.
Neden?
Çünkü Türkiye’de yerli bireysel yatırımcı ağırlıklı bir borsa kültürü oluştu. Yatırımcı sayısı 1 milyon civarından 7 milyona yükseldi.
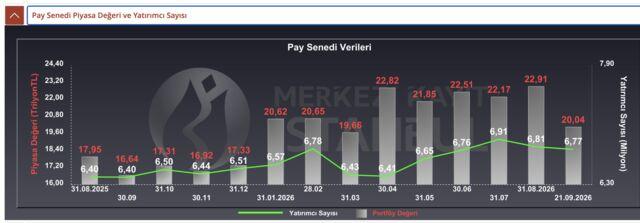
Büyük, likit, kurumsal yatırımcıların yakından izlediği şirketlerden ziyade küçük ve orta ölçekli hisseler ilgi gördü.
Bireysel yatırımcı için bunun bir tarafı finansal getiri beklentisiyse diğer tarafı da oyunun kendisiydi.
Küçük hisse, düşük halka açıklık, sınırlı likidite ve yüksek oynaklık birleştiğinde fiyat hareketleri çok daha sert olabiliyor.
Bir anlamda borsanın “oyuncak” tarafı büyüdü.
Ancak sermaye piyasasının fıtratı açısından sorun tam burada başlıyor.
Çünkü sağlıklı bir sermaye piyasasında fiyatın oluşumu, geniş yatırımcı tabanının gerçek arz ve talebiyle gerçekleşmeli.
Bir hissenin gerçek dolaşımı düşükse ve birkaç büyük oyuncunun işlemleri fiyatı belirliyorsa, ekranda görünen fiyat ile o şirketin gerçek piyasa değeri arasında mesafe oluşabilir.
MSCI’ın Türkiye için özellikle halka açıklığı düşük piyasa değeri çok yüksek hisse senetlerini ve koordineli işlem konularını gündeme taşımasının temelinde de bu sorun yatıyor. MSCI'ın kendi değerlendirmesinde küçük şirketlerdeki bu tür yapıların fiyat oluşumunu bozabileceği ve oynaklığı artırabileceği belirtiliyor.
Şimdi oyun değişiyor
İşte 2026 sonbaharındaki gelişmelerin en önemli tarafı burada.
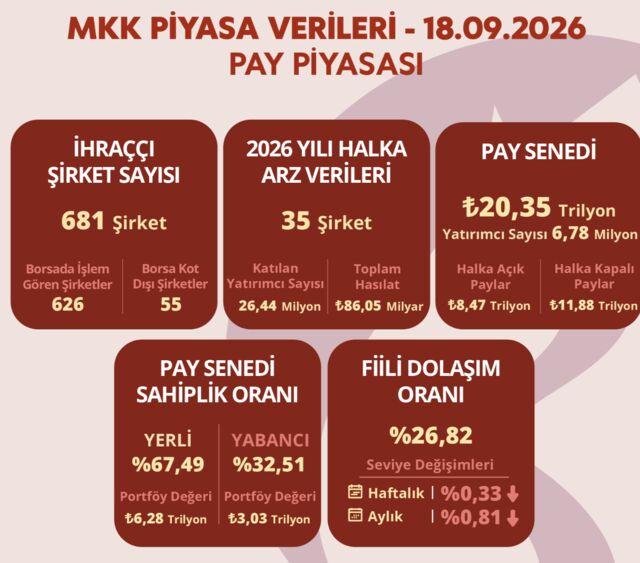
SPK’nın 3 Eylül’de halka açıklık oranlarını yeniden düzenlemesiyle belirli ilişkili tarafların fonlar üzerinden tuttuğu payların fiili dolaşım hesabına dahil edilmesinin önüne geçildi. Ayrıca MKK’nın 11 Eylül’den itibaren fiili dolaşım miktarı ve oranlarını günlük açıklaması öngörüldü. Düzenlemeyle şirketlerin halka açıklık oranı ortalama yaklaşık 5 puan geriledi.
Bunun anlamı basit. Artık sadece şirketin yüzde kaçının halka açık göründüğüne değil, gerçekten ne kadarının piyasada serbestçe dolaştığına bakılacak.
Bu değişiklik küçük ve sığ hisselerin uzun süre taşıdığı avantajın önemli bir bölümünü ortadan kaldırabilir.
Çünkü gerçek dolaşım azaldıkça fiyatın birkaç işlemle oynatılması kolaylaşır. Gerçek dolaşım daha doğru hesaplandığında ise şirketin endekslerdeki ağırlığı, yatırım yapılabilirliği ve kurumsal yatırımcı açısından önemi daha gerçekçi bir zemine oturur.
İşte bu nedenle Borsa İstanbul’un yeni endeks düzenlemeleri yalnızca teknik bir periyodik değişiklik değil. Piyasanın ağırlık merkezinin değişmesinin işareti.
BIST 30 yeniden başrole çıkıyor
Benim bundan sonraki döneme ilişkin temel beklentim burada şekilleniyor.
Türkiye borsasında uzun süre “küçükler büyüklere karşı” diye çalışan mekanizma artık aynı güçte çalışmayabilir. BIST 30’un yeniden öne çıkması tesadüf değil.
Çünkü büyük şirketlerin ortak özelliği sadece piyasa değerlerinin yüksek olması değil. Likiditeleri daha yüksek. Kurumsal yatırımcı tarafından daha fazla izleniyorlar. Yabancı yatırımcının radarındalar. Bilançoları daha fazla analiz ediliyor. Endeks ve fon mekanizmalarında daha fazla yer alıyorlar. Ve en önemlisi, fiyatlarının birkaç oyuncu tarafından belirlenmesi küçük hisselere göre daha zor.
Dolayısıyla önümüzdeki dönemde borsanın yükselişi olacaksa bunun geçmişteki gibi yüzlerce küçük hisseden oluşan geniş tabanlı bir spekülasyon dalgasından ziyade, önce BIST 30 ve onun çevresindeki büyük ve likit şirketler üzerinden gerçekleşmesi daha olası bir piyasa yapısı ortaya çıkarıyor.
Bu, küçük şirketlerin bir daha yükselemeyeceği anlamına gelmiyor. Tam tersine, iyi bilanço ve gerçek büyüme hikâyesi olan küçük şirketler elbette değer kazanabilir. Ama artık yalnızca düşük dolaşım ve yüksek oynaklık üzerinden fiyatlanan hisselerin eski avantajlarını koruması daha zor.
Önümüzdeki dönemde iki ayrı borsa görebiliriz
Bu nedenle önümüzdeki aylarda Borsa İstanbul'u tek bir piyasa gibi izlemek yanıltıcı olabilir.
Bir tarafta BIST 30 ağırlıklı kurumsal piyasa oluşabilir.
Diğer tarafta ise yeniden seçici hale gelmek zorunda olan küçük ve orta ölçekli şirketler bulunabilir.
Bu ayrışma yatırımcı açısından da yeni bir dönemin başlangıcıdır.
Eskiden “BIST yükseliyor” demek birçok küçük hissenin de yükseleceği beklentisini yaratabiliyordu. Artık böyle olmayabilir. Hatta endeks yükselirken çok sayıda hissenin geride kalması mümkün. Çünkü endeksin taşıyıcı kolonları ile piyasanın geri kalanının performansı birbirinden ayrışabilir.
28 Ağustos–21 Eylül arasındaki rakamlar bunun düşüş tarafındaki ilk örneğini zaten verdi. BIST 30 -%2,4, BIST 100 -%8,9, BIST Tüm -%13,0, BIST Tüm-100 -%23,2 ve Halka Arz -%26.
Bundan sonra BIST 30 yükselirken BIST Tüm-100 aynı ölçüde yükselmeyebilir. Çünkü para önce güvenli, likit ve büyük şirketlere gidebilir.
Fakat henüz rahatlama dönemi değil
Burada bir parantez açmak gerekiyor. SPK'nın tasfiye süresini uzatması satış baskısını azaltır ama ortadan kaldırmaz. 131 fonun tasfiye süreci devam ediyor. Dolayısıyla piyasanın önündeki en önemli kısa vadeli risk hâlâ zorunlu satışların ne hızla çözüleceği.
6 aylık süre piyasaya nefes aldırıyor. Ama nefes almak ile iyileşmek aynı şey değil.
Fonların ellerindeki varlıkları hangi fiyatlardan satacağı, yatırımcıların fonlardan çıkış davranışı, küçük hisselerdeki likiditenin ne kadar toparlanacağı ve büyük hisselere para girişinin başlayıp başlamayacağı önümüzdeki haftaların temel belirleyicileri olacak.
Üstelik uluslararası yatırımcı tarafında da Kasım ayındaki MSCI değerlendirmesi önemli bir eşik.
Dolayısıyla borsada bundan sonra sadece “yukarı mı aşağı mı?” diye bakmak yerine başka bir soru sormak gerekiyor. Para nereye gidiyor?
Benim beklentim, bu sorunun cevabının geçmiş on yıldan farklı olacağı yönünde.
Büyüklerin zamanı mı?
Türkiye borsasında uzun süre küçüklerin borusu öttü. Şimdi ise sermaye piyasasının kuralları değişiyor. Endeks değişiklikleri piyasa ağırlıklarını yeniden düzenliyor.
MSCI ise Türkiye'den daha şeffaf, daha gerçekçi ve daha yatırım yapılabilir bir piyasa yapısı bekliyor.
Bütün bunların kesiştiği yerde ortaya yeni bir Borsa İstanbul çıkıyor.
Küçük hisselerin yüksek oynaklıkla taşıdığı borsadan, büyük ve likit şirketlerin taşıdığı borsaya geçişin ilk işaretlerini görüyoruz.
Bu değişimin tamamlanması zaman alabilir. Ama 28 Ağustos–21 Eylül arasındaki rakamlar bize piyasanın eski davranışının kırıldığını şimdiden söylüyor.
Bundan sonra borsanın yükselişini izlerken sadece BIST 100'e değil, özellikle BIST 30'a ve BIST 30 ile BIST 100 arasındaki performans farkına bakmak gerekiyor. Yeni dönemde borsanın yönünü belirleyecek olan yalnızca kaç hissenin yükseldiği değil, hangi hisselerin yükseldiği olacak. Bir piyasanın gerçekliği de fiyatların ne kadar sağlıklı oluştuğunda ortaya çıkıyor.