

Haftaya sermaye piyasalarında yeni bir kararla başlıyoruz.
SPK, tasfiye kapsamına alınan yatırım fonlarında daha önce üç ay olarak belirlenen tasfiye süresini altı aya çıkardı. Kararın gerekçesi açık. Fonların portföy yapıları ve piyasa koşulları dikkate alınarak, varlıkların mümkün olduğunca uygun koşullarda satılabilmesine imkân sağlamak. SPK ayrıca altı aylık sürenin mutlaka sonuna kadar kullanılmasının gerekmediğini, koşullar elverirse tasfiyenin daha erken tamamlanabileceğini belirtiyor.
İlk bakışta bu, piyasa açısından olumlu.
Çünkü üç ay içinde tasfiye edilmek zorunda kalan 131 fonun elindeki varlıkların aynı anda satılması, özellikle likiditesi düşük hisselerde yeni bir satış dalgası yaratabilirdi. Altı aylık süre, tasfiye kuruluşlarına daha geniş bir zaman penceresi veriyor. Böylece “ne pahasına olursa olsun sat” baskısı azalıyor.
Ama kararın diğer tarafında başka bir gerçek var. Piyasa nefes alırken fon yatırımcısı bekleyecek.
Çünkü tasfiye edilen varlıkların satış süresi uzadıkça, bunlardan doğacak nakdin yatırımcıya dağıtılması da gecikebilir.
Dolayısıyla yeni kararın iki yüzü var.
Bir yüzünde piyasa istikrarı, diğer yüzünde yatırımcının parasına kavuşma süresi bulunuyor.
İşte bundan sonra asıl sınav, bu ikisi arasında doğru dengenin kurulması olacak.
11 trilyon liralık piyasada küçük bir sorun değil
Burada önce ölçeği görmek gerekiyor.
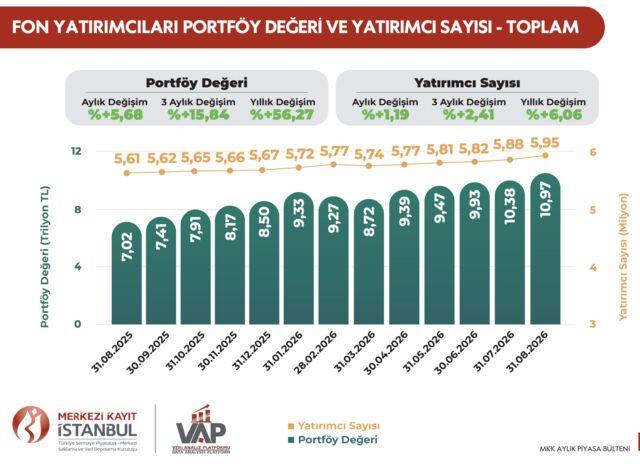
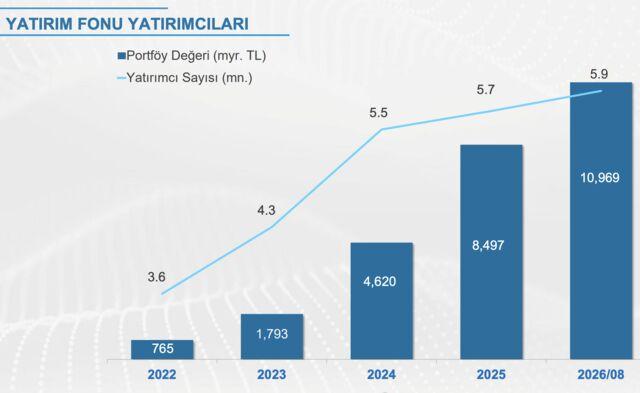
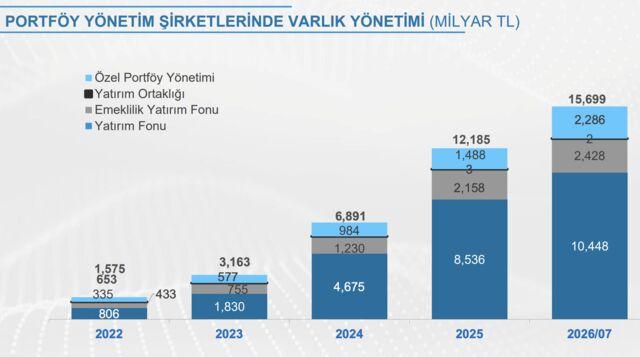
Türkiye'de yatırım fonlarının toplam büyüklüğü artık 11 trilyon liraya yaklaşıyor. Fon yatırımcısı sayısı da 6 milyona dayanmış durumda.
Dolayısıyla bugün yaşanan sorun birkaç portföy yönetim şirketinin veya birkaç profesyonel yatırımcının meselesi değil. Milyonlarca tasarruf sahibini ilgilendiriyor.
Ancak bir başka ayrıntıyı da gözden kaçırmamak gerekiyor. Sorun bütün fon piyasasında değil.
Tasfiye kapsamına alınan 131 fonun büyüklüğü toplam fon piyasasının yaklaşık yüzde 10'u civarında. Başka bir ifadeyle sorunlu bölüm büyük ve ciddiye alınması gereken bir alan olmakla birlikte, piyasanın yüzde 90'ı bu tasfiye operasyonunun dışında. Bu ayrım çok önemli.
Çünkü 11 trilyon liralık fon piyasasının tamamına güven kaybı bulaşması ile yaklaşık yüzde 10'luk sorunlu bölümün karantinaya alınarak tasfiye edilmesi aynı şey değil.
Asıl mesele şimdi bu yüzde 10'luk bölümün nasıl temizleneceği ve kalan yüzde 90'ın nasıl korunacağı.
Tasfiye süresi uzadı, satış baskısı azalacak
SPK'nın yeni kararı tam da burada devreye giriyor. Üç aylık süre, özellikle piyasanın sığ olduğu hisselerde ciddi bir “zorunlu satıcı” problemi yaratabilirdi. Bir fonun elindeki hisseyi satmak istemesi başka şeydir. Satmak zorunda olması başka şeydir.
İkinci durumda fiyatı piyasa belirlemez, zaman belirler. Zaman daraldıkça satış baskısı artar. Satış baskısı arttıkça fiyat düşer. Fiyat düştükçe fonun net aktif değeri geriler. Bu da tasfiye sürecindeki yatırımcının zararını büyütebilir.
Altı aylık süre bu zinciri kırma imkânı veriyor.
Dolayısıyla Borsa İstanbul açısından bakıldığında kararın önemli bir rahatlatıcı tarafı var.
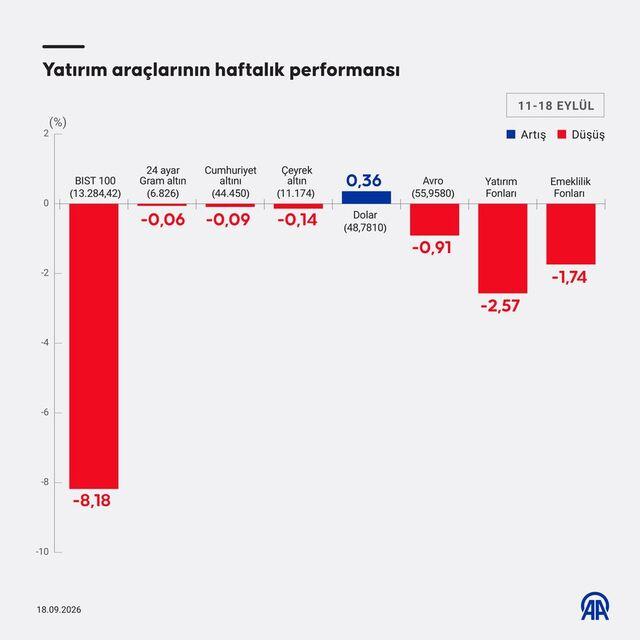
Özellikle geçen hafta yaşanan sert satışların ardından piyasanın önündeki en büyük risklerden biri, tasfiye kapsamındaki fonların aynı anda ve kısa sürede pozisyon kapatmasıydı. Şimdi bu riskin zamana yayılması mümkün hale geliyor.
Ancak bunun bedeli yatırımcının bekleme süresi.
Piyasa kazanırken yatırımcı kaybetmemeli
İşte burada çok hassas bir denge kurulması gerekiyor. Tasfiye süresinin altı aya çıkarılması, yatırımcının parasını altı ay bekletmek anlamına gelmemeli. SPK'nın açıklaması da zaten bunun altını çiziyor. Altı aylık süre azami süre ve koşullara göre daha erken tasfiye yapılabilecek.
Bu nedenle tasfiye sürecinin performansı sadece “piyasaya ne kadar az satış baskısı getirdiğiyle” ölçülmemeli.
Bir başka kriter daha olmalı. Yatırımcı parasına ne zaman kavuşacak?
Çünkü fon yatırımcısı açısından fonun tasfiyesi, elindeki varlığın satışından ibaret değil. Sonuçta yatırımcı nakde ulaşmak istiyor.
Dolayısıyla tasfiye sürecinde mümkün olan en iyi fiyat ile mümkün olan en kısa sürede nakde dönüş arasında bir denge kurulması gerekiyor.
Üç ayda zararına satış yapmak doğru değil. Ama altı ay boyunca yatırımcıyı belirsizlikte bırakmak da doğru değil. Buradaki hedef “en yüksek fiyat” değil, “en adil ve mümkün olan en iyi sonuç” olmalı.
Asıl mesele fon piyasasının kendisi değil, sistemin zaafları
Geçen hafta yaşananlar sıradan bir Borsa İstanbul düzeltmesi değildi. Bazı portföy yönetim şirketlerinin sığ hisselerde oluşturduğu fiyat ve getiri döngüsünün çözülmesi, likidite paniğini tetikledi. SPK'nın 131 fonu tasfiye kapsamına alması, İş Bankası ve Ziraat Bankası'nın sürece dahil edilmesi ve Türkiye Varlık Fonu'nun piyasada alımlarla devreye girmesiyle yangının daha geniş bir alana yayılmasının önüne geçilmeye çalışıldı.
Ama şimdi asıl soru şu: Bu olay neden oldu?
Çünkü tasfiye sorunu çözebilir. Fakat yalnızca tasfiye yapmak, sistemi düzeltmez. Reform olmazsa aynı film yeniden oynar
SPK'nın son dönemde attığı adımlar aslında sorunun nerede olduğunu gösteriyor.
Kurul, 28 Ağustos'ta güncellediği Yatırım Fonlarına İlişkin Rehber'de özellikle para piyasası fonları ve hisse senedi serbest fonları üzerinden oluşabilecek sistemik risklere, ilişkili taraflar arasındaki işlemlere, olağandışı fiyat hareketlerine ve fonlar üzerinden manipülasyon imkanlarına yönelik düzenlemeler getirdi.
Daha önce de bazı fonların portföyündeki borsada işlem gören gayrimenkul yatırım fonu ve girişim sermayesi yatırım fonu katılma paylarının Borsa fiyatı yerine net aktif değer üzerinden değerlenmesine yönelik düzenlemeye gidildi.
Bunlar önemli. Ama üç başlık özellikle öne çıkıyor.
Bunların üçü de aynı yere çıkıyor: Şeffaflık ve denetim.
Türkiye'nin asıl sınavı MSCI liginde
Burada meseleyi sadece Borsa İstanbul'a bakarak değerlendirmek eksik olur. Türkiye'nin sermaye piyasalarının uluslararası konumu da söz konusu.
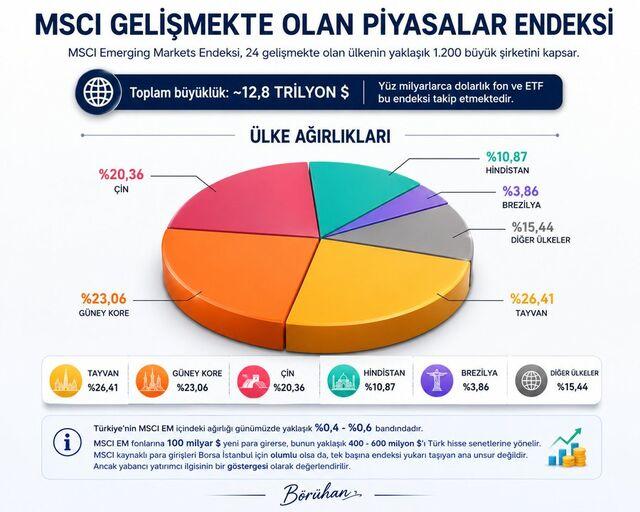
Türkiye'nin de içinde bulunduğu gelişmekte olan piyasaları izleyen MSCI endeksi yaklaşık 12.8 trilyon dolarlık dev bir sermaye havuzunu temsil ediyor. Endeks 1.178 şirketi kapsıyor ve gelişmekte olan piyasalardaki büyük ve orta ölçekli şirket evreninin yaklaşık yüzde 85'ini temsil ediyor.
Türkiye'nin bu dev sepet içindeki ağırlığı ise bugün yaklaşık yüzde 0.4 düzeyinde.
Bir dönem yüzde 3-4'lere yaklaşan ağırlıktan bugün yüzde 0.4-0.6 bandına gerilemesi, Türkiye açısından üzerinde düşünülmesi gereken bir tablo.
Buradaki mesele yalnızca bir endeks ağırlığı değil. MSCI ağırlığı, küresel yatırımcının Türkiye'yi gelişmekte olan piyasalar evreninde ne ölçüde izlediğinin ve alım yaptığının göstergelerinden biri.
Türkiye'nin sermaye piyasası büyürken küresel endekslerdeki ağırlığının küçülmesi, “piyasa büyüyor ama küresel sermayedeki payımız aynı hızda büyümüyor” sorusunu gündeme getiriyor.
Bu nedenle son dönemde alınan önlemler yalnızca bugünkü fon krizini çözmek açısından değil, Türkiye'nin uluslararası sermaye piyasalarındaki konumunu korumak açısından da önemli.
Ligden düşme riski azaldı ama mesele bitmedi
Burada iyi haber şu: Son dönemde alınan ve alınmakta olan önlemlerle Türkiye'nin uluslararası piyasa standartlarından daha da uzaklaşması, dolayısıyla bulunduğu ligden kopması yönündeki risk önemli ölçüde azalmış durumda.
SPK'nın düzenlemeleri, Borsa İstanbul, Takasbank, MKK koordinasyonu, fonların değerleme esaslarının sıkılaştırılması ve şimdi de tasfiye süresinin piyasa koşullarına göre esnetilmesi bu açıdan önemli.
Fakat yapılması gereken bundan sonra daha da açık. Türkiye'nin tekrar küresel sermaye havuzundan daha fazla pay alabilmesini sağlayacak bir sermaye piyasası kurmak.
Kamu desteği can simidi, reform can yeleği
Türkiye Varlık Fonu'nun piyasaya alımlarla destek vermesi kısa vadede gerekli bir müdahale olabilir. Ama kamu alımlarıyla endeksi ayakta tutmak, kalıcı sermaye piyasası yaratmaz. Kamu gerektiğinde yangına müdahale eder. Fakat yangının tekrar çıkmaması için elektrik tesisatının değiştirilmesi gerekir.
Bugün yapılması gereken tam olarak bu.
Türkiye her büyük krizden sonra sermaye piyasasının kurallarını değiştirdi. Şimdi yine aynı noktadayız.
Bu kez daha büyük bir piyasayı koruyoruz
Fakat bugünkü piyasanın geçmişten önemli bir farkı var. Artık karşımızda yalnızca birkaç yüz bin yatırımcıdan oluşan bir borsa yok. 11 trilyon liraya yaklaşan yatırım fonu piyasası ve 6 milyona yaklaşan fon yatırımcısı var.
Bu nedenle bugün atılacak adımların etkisi çok daha geniş. SPK'nın üç ayı altı aya çıkarma kararı kısa vadede Borsa üzerindeki satış baskısını azaltabilir. Ancak tasfiye sürecinin uzaması yatırımcıların alacaklarına ulaşma süresini de uzatabileceğinden, bundan sonraki başarı kriteri yalnızca “Borsa rahatladı mı?” olmamalı.
Asıl soru şu olmalı: Piyasa rahatladı mı ve yatırımcı hakkını ne kadar hızlı alabildi?
İkisini aynı anda başarmak mümkün. Ama bunun için tasfiye sürecinin şeffaf biçimde izlenmesi, fon bazında ne kadar varlık satıldığı, hangi fiyatlardan satış yapıldığı, ne kadar nakit oluştuğu ve yatırımcılara ne zaman ödeme yapılacağı konusunda düzenli bilgilendirme yapılması gerekiyor.
Çünkü güven sözle değil, ölçülebilir şeffaflıkla yeniden kurulacak.
Bu krizden çıkışın yolu sadece fonları tasfiye etmek değil. Fon piyasasını daha güvenilir hale getirmek.
Borsayı sadece daha yüksek değil, daha derin hale getirmek.
Türkiye'yi sadece içeride değil, 13 trilyon doları dayanan gelişmekte olan piyasalar sermaye havuzunda yeniden daha görünür hale getirmek.
Ve en önemlisi, 6 milyon yatırımcıya şu mesajı vermek: Sermaye piyasasında kazanç kadar hakkın da güvendedir.
Gelecek 10 yılı şekillendirmek
Çünkü bugün yaşananlar sadece 131 fonun tasfiyesi değildir. Türkiye'nin sermaye piyasalarının bundan sonraki 10 yılının nasıl şekilleneceğinin de sınavıdır.
1981'den, 1994'ten, 2001'den sonra Türkiye bu sınavlardan reform çıkararak geçti. Bu kez de geçebilir.
Ama bunun yolu “krizi atlattık” demekten değil, krizi bir daha yaşamayacağımız sistemi kurmaktan geçiyor.