

Ağustos ayı bütçe gerçekleşmeleri, kamu maliyesinin yılın ilk sekiz ayında nereden geçtiğini ve önümüzdeki dönemde hangi yöne gittiğini oldukça net biçimde ortaya koyuyor.
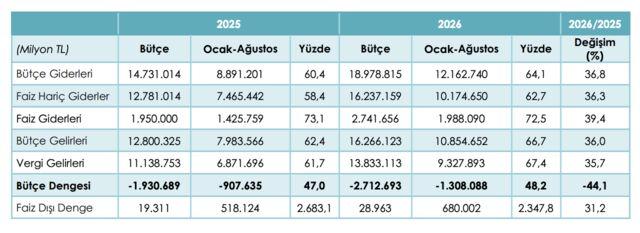
İlk bakışta rakamlar sakin görünüyor. Ocak-ağustos döneminde bütçe giderleri 12 trilyon 163 milyar liraya, bütçe gelirleri ise 10 trilyon 855 milyar liraya ulaştı. Böylece bütçe açığı 1 trilyon 308 milyar lira oldu.
Fakat bütçenin asıl hikâyesi bu açıkta değil.
Çünkü kamu kesimi faiz hariç hesaplandığında 680 milyar lira fazla vermiş durumda.
İşte bütün mesele burada başlıyor.
Devletin kendi harcamalarını karşılayacak kadar gelir üretebildiği, hatta faiz dışı fazla verdiği bir ortamda bütçe neden açık veriyor?
Cevabı faiz ödemelerinde. 8 aylık tablo, Türkiye'nin kamu maliyesindeki en önemli yapısal sorunun hâlâ yüksek faiz faturası olduğunu gösteriyor.
Devlet harcamayı kontrol altında tutuyor
Önce olumlu taraftan başlayalım.
Dolayısıyla 1,3 trilyon liralık açığın arkasında büyük ölçüde harcama patlaması yok. Başka bir şey var.
Asıl yük faizde
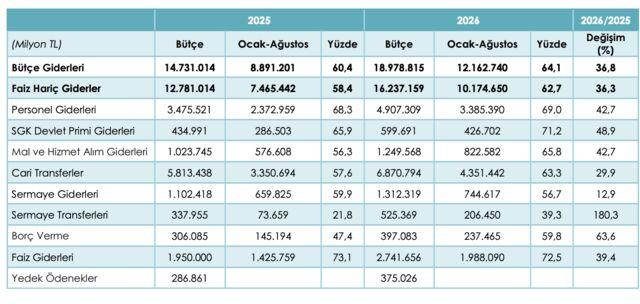
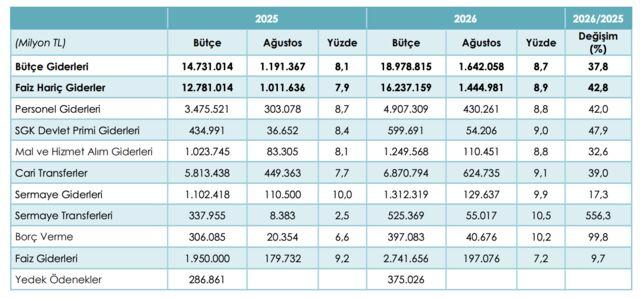
Faiz giderleri ilk sekiz ayda 1 trilyon 988 milyar liraya çıktı. Geçen yılın aynı dönemine göre artış yüzde 39,4.
Daha çarpıcı olan ise gerçekleşme oranı. Yılın tamamında 2 trilyon 742 milyar liralık faiz ödemesi öngörülmüş. Bunun yüzde 72,5'i daha ağustos sonunda gerçekleşmiş. Toplam bütçe giderlerinin gerçekleşme oranı yüzde 64,1 iken faiz giderlerinde yüzde 72,5'e çıkılması tesadüf değil.
Devlet normal harcamalarında frene basabiliyor. Ama geçmiş dönemin borçlanmasının faizini aynı kolaylıkla frenleyemiyor.
Bu nedenle 2026 bütçesinde çok ilginç bir görüntü oluşuyor: Faiz hariç kamu maliyesi fazla veriyor, faiz dahil edildiğinde açık veriyor.
İlk sekiz ayda 680 milyar liralık faiz dışı fazla üretilmesine rağmen bütçe açığının 1 trilyon 308 milyar liraya ulaşması, faiz yükünün büyüklüğünü tek başına anlatmaya yetiyor.
Kamu kesimi kazandığından fazlasını faiz olarak ödüyor.
Cari harcamalar yatırımın önünde
Bütçenin harcama kompozisyonu da önemli bir mesaj taşıyor.
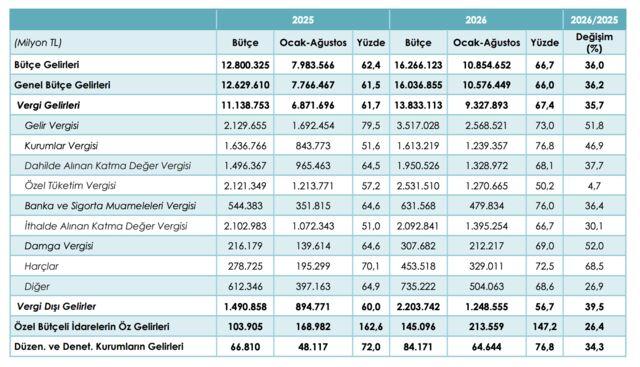
Burada kamu maliyesinin tercihleri ortaya çıkıyor. Personel, sosyal güvenlik ve cari transferler yukarı doğru giderken yatırım harcamaları daha fazla frenleniyor. Bunun ekonomik açıdan bir bedeli var.
Çünkü yatırım harcaması gerektiğinde ertelenebilir. Personel maaşı, sosyal güvenlik ödemesi veya birçok cari transfer aynı ölçüde esnek değildir.
Dolayısıyla bütçe üzerindeki baskı arttığında devletin hareket alanı giderek daralıyor. Bu da önümüzdeki dönemde mali disiplin açısından kritik bir soru yaratıyor:
Kamu, yatırım harcamalarını daha fazla kısmadan cari harcamalarını ne ölçüde kontrol edebilecek?
Vergi cephesinde ilk uyarı geldi
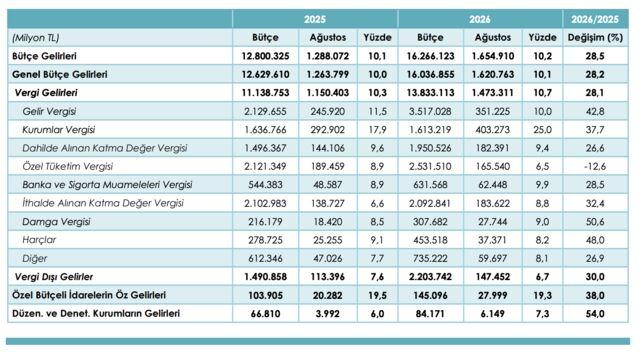
Gelir tarafında ise oldukça ilginç bir değişim var. İlk sekiz ayda vergi gelirleri yüzde 35,7 arttı.
Ancak verginin alt kalemleri aynı hızda gitmiyor. Gelir vergisi yüzde 42,8, kurumlar vergisi yüzde 37,7 artarken dahilde alınan KDV'nin artışı yüzde 26,6'da kaldı. Daha dikkat çekici olan ise ÖTV. Özel tüketim vergisi gelirleri geçen yılın aynı dönemine göre yüzde 12,6 geriledi. Bu rakamı küçümsememek gerekir.
Çünkü Türkiye'nin yüksek enflasyon döneminde bütçe gelirlerini taşıyan önemli mekanizmalardan biri tüketim üzerinden alınan vergilerdi. Fiyatlar yükseldikçe nominal vergi matrahı da büyüyordu. Şimdi dezenflasyon ilerledikçe bu mekanizma zayıflıyor.
Dolayısıyla enflasyonun düşmesi ekonomi açısından ne kadar olumluysa, nominal bütçe gelirlerinin eski hızını kaybetmesi açısından kamu maliyesi için o kadar zorlayıcı.
Bu nedenle önümüzdeki aylarda vergi gelirlerinin artış hızını yakından izlemek gerekiyor.
Ağustos bize küçük bir uyarı verdi
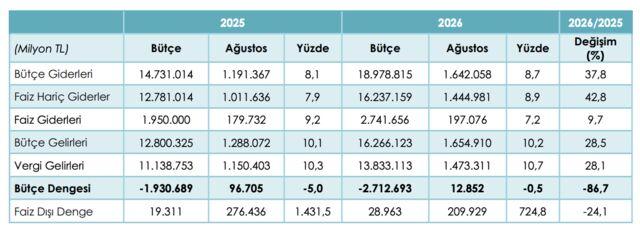
Aylık rakamlar da dikkat çekici.
Bu tablo, sekiz aylık kümülatif görüntüden daha zayıf.
Neyse ki faiz giderlerinin ağustostaki artışı yüzde 9,7'de kaldı ve ay bütçenin 12,9 milyar lira fazla vermesiyle kapandı.
Ancak ağustos rakamları bize önemli bir ihtimali gösteriyor:
Dezenflasyon devam ederken gelirlerin nominal büyümesi yavaşlar, giderler yüzde 35-40 bandında kalırsa bütçe dengesi yılın son aylarında daha fazla zorlanabilir.
Yıl sonu bütçe açığı hedefi 2 trilyon 713 milyar lira. İlk sekiz ayda bunun yüzde 48,2'si gerçekleşmiş durumda.
Dolayısıyla hedef şu aşamada ulaşılmaz görünmüyor. Fakat son dört ayın harcama performansı ve özellikle faiz giderleri belirleyici olacak.
Asıl sınav 2027'de
Bana göre 8 aylık bütçe verilerinin en önemli mesajı 2026'dan çok 2027'ye ilişkin.
Çünkü dezenflasyon ilerledikçe bütçenin gelir tarafındaki nominal büyüme yavaşlayacak.
Buna karşılık personel giderleri, sosyal güvenlik, cari transferler ve faiz ödemeleri aynı hızla aşağı gelmeyecek.
Başka bir ifadeyle yüksek enflasyon döneminin bütçeye sağladığı nominal gelir avantajı ortadan kalkacak.
İşte maliye politikasının gerçek sınavı o zaman başlayacak.
Merkez Bankası enflasyonu düşürmek için faiz politikasını kullanırken, Maliye'nin de kamu harcamalarının artış hızını düşürmesi gerekecek.
Aksi halde para politikası bir taraftan talebi soğuturken kamu harcamaları diğer taraftan ekonomiyi desteklemeye devam edebilir.
Şimdilik böyle bir çatışmadan söz etmek zor.
Tam tersine, faiz dışı 680 milyar liralık fazla, maliye politikasının dezenflasyon programına direnmediğini gösteriyor.
Ancak bunu güçlü bir mali sıkılaşma olarak da nitelendiremeyiz.
Daha doğru ifade şu: Maliye politikası şu anda para politikasını baltalamıyor ama dezenflasyonu hızlandıracak kadar güçlü bir sıkılaşma da üretmiyor.
Kamu kesiminin fotoğrafı
O halde 8 aylık bütçeden kamu kesiminin ne yaptığını ve nereye gittiğini şöyle okuyabiliriz: Devlet harcamalarını bütçe hedefinin altında tutuyor.
Vergi gelirlerini büyük ölçüde hedefin üzerinde gerçekleştiriyor. Faiz dışı fazla üretiyor.
Fakat personel ve sosyal güvenlik yükleri hızlı büyüyor. Cari transferler yüksek. Yatırım harcamaları daha yavaş artıyor.
Ve bütün bunların üzerine yaklaşık 2 trilyon liralık faiz faturası biniyor.
Bu nedenle Türkiye'nin kamu maliyesindeki temel problem bugün "devlet çok fazla harcıyor mu?" sorusundan biraz daha farklı bir noktaya taşınmış durumda.
Artık devletin gelirlerinin ne kadarı geçmişin borç yükünü taşımaya gittiğini sorgulama zamanı geldi.
Durum net. Faiz dışı fazla var ama faiz yükü bu fazlayı fazlasıyla aşıyor.
Dolayısıyla bütçenin manşeti bana göre açık değil, faiz dışı fazla ile faiz gideri arasındaki makas büyük.
Devlet frene basıyor. Fakat faiz faturası hâlâ gaza basıyor. Ve enflasyon düştükçe bu makasın kapatılması, kamu maliyesinin önündeki en önemli ekonomik ve siyasi sınavlardan biri haline gelecek.