

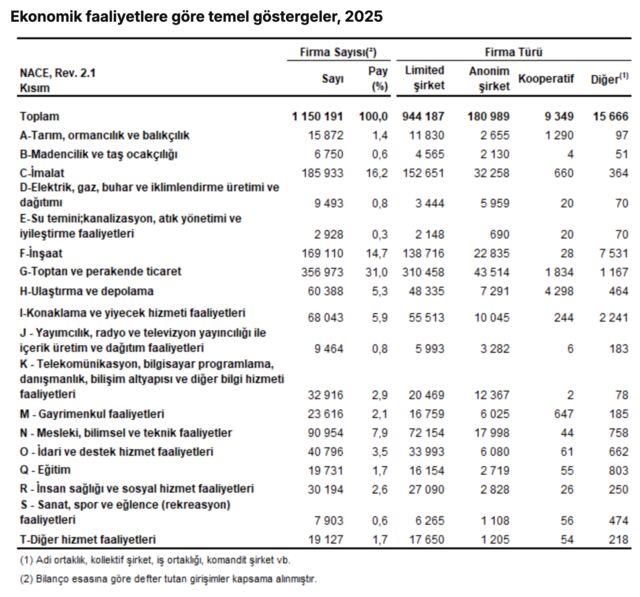
Türkiye ekonomisinin en geniş şirket röntgeni çekildi. Mikrodan büyüğe yaklaşık 1 milyon 151 bin şirketin bilançosunu kapsayan 2025 Sektör Bilançoları, ekonomideki dezenflasyon sürecinin şirketler tarafındaki faturası hakkında önemli ipuçları veriyor.
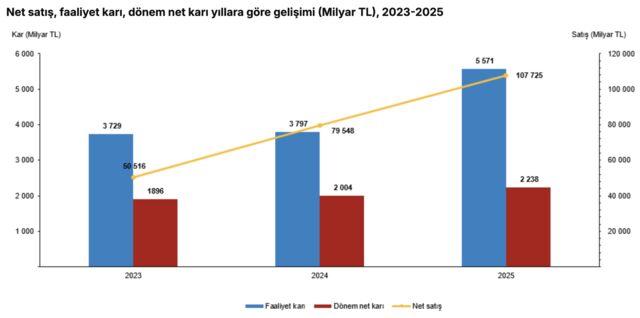
İlk bakışta rakam olumlu görünüyor. Şirketlerin toplam net dönem kârı 2025 yılında 2 trilyon 238 milyar liraya yükselmiş. Bir önceki yıla göre artış yüzde 11,6.
Fakat biraz daha yakından bakınca bu artışın aslında şirketler açısından ne kadar mütevazı olduğu ortaya çıkıyor.
Çünkü 2025 yılı tüketici enflasyonu yüzde 30,89 oldu. Yani şirketlerin toplam kârındaki nominal artış, fiyatlar genel seviyesindeki artışın yalnızca yaklaşık üçte biri kadar.
Üstelik bu ilk kez yaşanmıyor.
2024 yılında şirketlerin net dönem kârı 2 trilyon 4 milyar liraya çıkmıştı. Bir önceki yıla göre artış yalnızca yüzde 5,7'ydi. Oysa 2024 enflasyonu yüzde 44,38 olmuştu.
Başka bir ifadeyle şirketler iki yıldır nominal olarak kârlarını artırıyor ama enflasyon karşısında kâr üretme güçlerini koruyamıyor.
Bence bilançoların asıl söylediği şu: Türkiye ekonomisi bir süredir yalnızca dezenflasyon değil, aynı zamanda bir “kâr kıtlığı” döneminden geçiyor.
#resim#1395709#
Satış var, kâr yok
Dezenflasyon programının mantığı zaten iç talebi yavaşlatmak üzerine kurulu.
Para politikası sıkılaştırıldı, faizler yükseltildi, kredi pahalılaştı, maliye politikası da talebi sınırlayıcı yönde kullanıldı.
Sonuçta 2024 yılında ekonomi yüzde 3,3, 2025'te ise yüzde 3,6 büyüdü. TÜİK'in 2025 verisine göre cari fiyatlarla GSYH yüzde 41,3 artarak 63 trilyon liraya ulaştı. Reel büyüme ise yüzde 3,6'da kaldı.
Bu büyüme oranları Türkiye'nin uzun dönem ortalamasının altında kaldı.
Üstelik içerideki yavaşlamayı dış talep de yeterince telafi edemedi.
İhracatçı açısından tablo daha da zorlaştı. Kurun reel olarak değerlenmesi, özellikle yüksek ithal girdi kullanan ve fiyat rekabeti yoğun sektörlerde ihracatçıların marjlarını baskıladı. Bunun üzerine ihracatçıya yönelik döviz dönüşüm desteğinin yükseltilmesi, kredi imkânlarının genişletilmesi ve çeşitli vergi desteklerinin devreye sokulması gerekti.
Yani şirketlerin problemi yalnızca “satış yapamamak” değildi. Satıştan yeterli kâr çıkaramamak daha büyük problem haline geldi.
Kârın dolar karşılığı daha çarpıcı
İşte bilançoları farklı bir gözle okumamızı sağlayan hesap burada.
2025'te 2 trilyon 238 milyar liralık toplam net kârı yılın ortalama dolar kuruyla çevirdiğimizde yaklaşık 56,7 milyar dolar ortaya çıkıyor.
2024'te 2 trilyon 4 milyar liralık kâr, yaklaşık 61 milyar dolara denk geliyordu.
2023'te ise 2024 kârının yüzde 5,7 arttığını geriye doğru hesapladığımızda yaklaşık 1,90 trilyon liralık kâr ortaya çıkıyor. Ortalama kur üzerinden bu da yaklaşık 80 milyar dolar demek. Ortaya çıkan tablo şöyle:
TL cinsinden baktığınızda 2023'ten 2025'e şirketlerin toplam kârı artıyor. Dolar cinsinden baktığınızda ise yaklaşık yüzde 29 geriliyor.
İki yılda yaklaşık 23 milyar dolarlık bir kâr erimesinden söz ediyoruz.
Bu nedenle sadece “şirketlerin kârı yüzde 11,6 arttı” demek bilançonun hikâyesini anlatmaya yetmiyor.
Şirketlerin TL kârı artarken döviz cinsinden kâr kapasitesi geriliyor.
İşte kâr kıtlığının bilanço üzerindeki en çarpıcı görüntüsü bu.
Finansman gideri kârın üzerine oturuyor
Peki şirketler neden bu noktaya geldi?
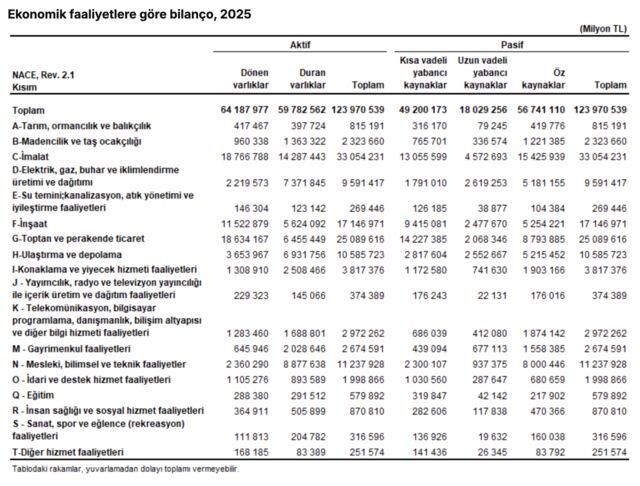
Bir şirketin satış yapması ve faaliyet kârı yaratması, bunun ortaklara kalacak net kâra dönüşeceği anlamına gelmiyor.
Şirket önce çalışanına, tedarikçisine, enerji ve diğer girdilerine ödeme yapıyor. Sonra kredi kullanmışsa finansman maliyetini ödüyor. Faizlerin yükseldiği bir dönemde faaliyet kârının önemli bir bölümü finansman giderine gidiyor.
Mekanizma basit. Satış artıyor, faaliyet kârı oluşuyor, finansman maliyeti yükseliyor, net kâr sıkışıyor.
Bu yüzden şirket bilançolarına yalnızca ciro tarafından bakmak yanıltıcı. Asıl mesele kâr marjı.
Nitekim TÜİK'in daha önce açıkladığı sektör bilançolarında da net satışların artmasına karşın faaliyet kârındaki zayıflama dikkat çekmişti.
Türkiye'nin en büyük sanayi kuruluşlarında da benzer bir tablo görüldü. 2025 İSO 500 sonuçlarında üretimden satışlar nominal olarak güçlü artarken reel artış çok daha sınırlı kaldı.
Dolayısıyla mesele ekonominin tamamen küçülmesi değil. Şirketlerin ürettiği cironun kâra dönüşme oranının bozulması.
Dezenflasyonun şirket bilançolarındaki faturası
Burada bir ayrım yapmak gerekiyor.
Dezenflasyonun amacı şirketleri kârsızlaştırmak değil, fiyat istikrarını sağlayarak ekonominin daha sağlıklı bir zemine oturmasını sağlamak.
Ancak dezenflasyonun geçiş döneminde bunun bir maliyeti var.
Bu nedenle 2025 bilançolarını “şirketler zarar ediyor” diye okumak yanlış olur.
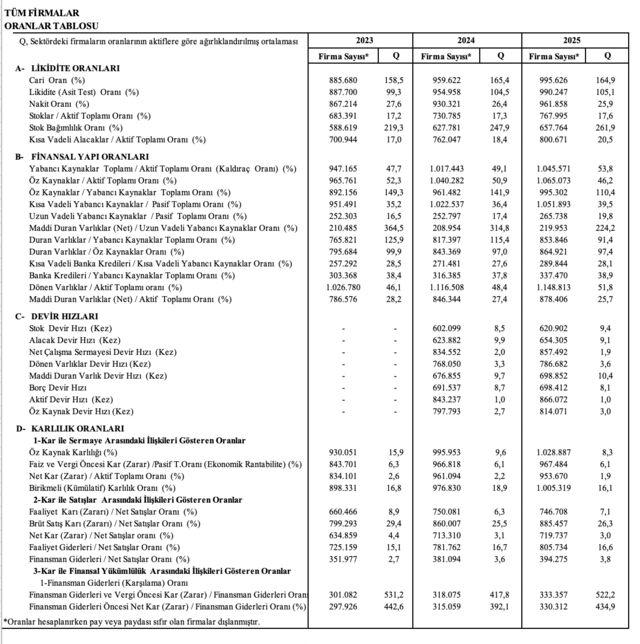
Daha doğru ifade şu: Şirketler kâr ediyor ama kâr üretme kapasitesi baskı altında.
Amerika ile kıyaslama ne söylüyor?
Uluslararası karşılaştırmada dikkatli olmak gerekiyor. Türkiye'deki 2,238 trilyon liralık rakam, Sektör Bilançoları kapsamında şirketlerin muhasebe kârını gösteriyor. ABD'nin “corporate profits” serisi ise milli gelir hesapları kapsamında, stok değerleme ve sermaye tüketimi düzeltmeleri içeren farklı bir istatistik.
Dolayısıyla bunları bire bir aynı muhasebe kalemi gibi karşılaştırmak doğru değil.
Ama ölçeği görmek açısından ABD önemli bir referans.
ABD'de BEA'nın 2025 yılı için açıkladığı “corporate profits” yaklaşık 4,08 trilyon dolar. 2024'te bu rakam 3,80 trilyon dolardı.
Yani ABD'de şirket kârları 2025'te de nominal olarak büyümeye devam ederken, Türkiye'de şirketlerin TL kârındaki yüzde 11,6'lık artışın ötesine baktığımızda dolar bazında gerileme görüyoruz.
Bu iki ekonominin şirket yapıları, finansal sistemleri ve muhasebe yöntemleri birbirinden çok farklı. Dolayısıyla buradan “Amerikan şirketi şu kadar, Türk şirketi bu kadar kârlı” sonucu çıkarılamaz.
Fakat iki bilançonun yönü arasındaki fark dikkat çekici. ABD'de kâr havuzu büyürken Türkiye'de şirketlerin döviz cinsinden kâr havuzu küçülüyor.
Bu da Türkiye'deki şirketlerin sermaye biriktirme ve yatırım yapma kapasitesi açısından önemli.
Kâr düşerse yatırım da zorlaşır
Çünkü şirket kârı sadece ortakların kazancı değildir. Aynı zamanda geleceğin yatırım kaynağıdır.
Şirketin kârı yükselirse özkaynakları güçlenir. Özkaynak güçlenirse yeni yatırım yapma kapasitesi artar. Yatırım artarsa kapasite, verimlilik ve istihdam yükselir.
Tersi durumda ise zincir tersine işler. Kâr azalır, özkaynak birikimi yavaşlar, yatırım ertelenir, verimlilik artışı gecikir.
Krediyle yatırım yapmak istenirse bu kez karşıya yüksek finansman maliyeti çıkar.
Dolayısıyla bugünün şirket kârı, aslında yarının büyüme kapasitesinin de bir göstergesidir.
Bu nedenle dezenflasyonun bir sonraki aşamasında sadece enflasyonun düşmesi yetmez. Şirketlerin yeniden güçlü ve sürdürülebilir kâr üretebildiği bir ekonomik yapıya geçilmesi gerekir.
1 milyon 151 bin şirketin verdiği mesaj
TCMB ve TÜİK'in sektör bilançoları bu açıdan çok değerli.
Çünkü burada birkaç yüz büyük şirketten söz etmiyoruz. Mikro, küçük, orta ve büyük ölçekli toplam 1 milyon 151 bin şirketin bilançosundan söz ediyoruz. Bu nedenle ortaya çıkan fotoğraf Türkiye ekonomisinin şirketler kesimindeki genel eğilimi görmek açısından son derece önemli. Ve bu fotoğrafta benim gördüğüm ana hikâye, Türkiye'de şirketler satışlarını büyütüyor ama kârlarını aynı hızda büyütemiyor.
Yani nominal büyümenin arkasında ciddi bir reel ve döviz bazlı kâr erimesi var.
Bu nedenle önümüzdeki dönemin kritik sorusu yalnızca “Enflasyon ne zaman düşecek?” olmayacak.
Enflasyon düşerken şirketler ne zaman yeniden para kazanmaya başlayacak?
Çünkü Türkiye'nin kalıcı büyüme için ihtiyacı sadece daha düşük enflasyon değil.
Şirket bilançoları bize bugün için çok açık bir uyarı yapıyor. Dezenflasyonun en zor kısmı belki de enflasyonu düşürmek değil, enflasyon düşerken şirketlerin kârını ve yatırım iştahını koruyabilmek olacak.