

Fed sonunda faiz artırdı. Üç yıldan fazla bir aradan sonra gelen 25 baz puanlık artışla ABD merkez bankası politika faizini yüzde 3,75-4,00 aralığına yükseltti. Karar piyasanın neredeyse tamamına yakını tarafından zaten fiyatlanmıştı. Asıl merak edilen faiz artırımının kendisinden çok, bunun bir başlangıç mı yoksa tek atımlık bir hamle mi olduğuydu.
Fed bu soruya da önemli ölçüde cevap verdi. Üstelik 12-0 oybirliğiyle.
Piyasanın yüzde 90'ların üzerinde bir olasılıkla fiyatladığı faiz artışını gerçekleştirmek, Kevin Warsh açısından işin kolay tarafıydı. Asıl sınav, bundan sonrasına ilişkin nasıl bir çerçeve çizeceğiydi.
Warsh burada da kendisinden beklenen çizgiden ayrılmadı. Net bir faiz patikası vermedi, ileriye dönük taahhütte bulunmadı ve enflasyonla mücadelede işin henüz bitmediğini açık biçimde ortaya koydu. Bence toplantının en önemli mesajı tam da burada.
Fed faiz artırdı ama yol haritasını açıklamadı
Warsh'ın iletişim tarzı önceki Fed başkanlarından farklılaşıyor. Daha kısa konuşuyor, daha az yönlendiriyor, daha fazla belirsizlik bırakıyor.
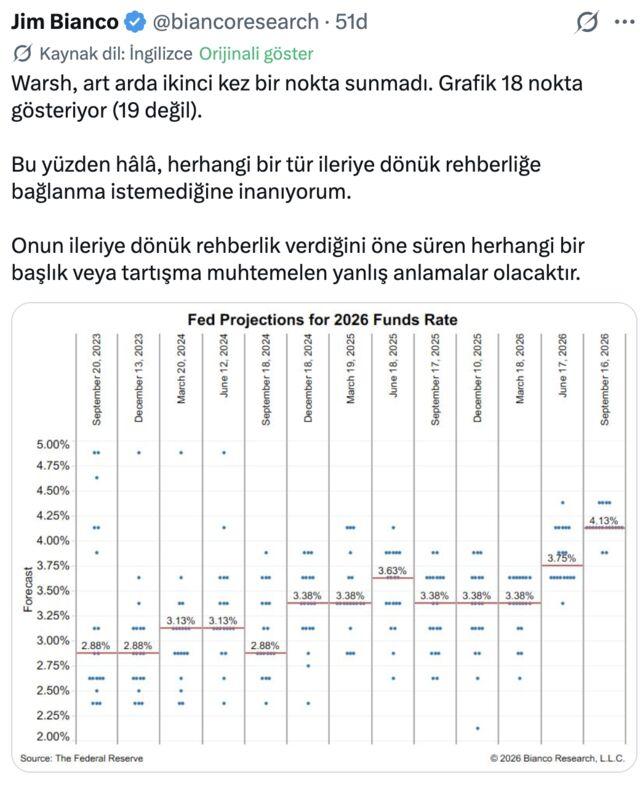
Bu ilk bakışta piyasalar açısından rahatsız edici olabilir. Ancak Warsh'ın yaklaşımının temelinde şu anlayış var: Fed önceden söz vermek yerine veriye bakacak ve gerektiğinde hareket edecek.
Nitekim toplantı sonrasında verdiği mesaj da buydu.
Fed, enflasyonun hâlâ yüksek olduğunu düşünüyor. Ağustos enflasyon verileri de bu görüşü destekliyor. Özellikle enerji fiyatlarındaki yükseliş, enflasyonun yeniden hızlanabileceği endişesini güçlendirdi. Warsh, son enflasyon verilerinin temel eğilimlerde anlamlı bir iyileşmeye işaret etmediğini söyledi.
Dolayısıyla 25 baz puanlık artış bir sonuçtan çok yeni bir dönemin başlangıcı olarak okunabilir.
Bunu Fed'in kendi tahminleri de destekliyor.
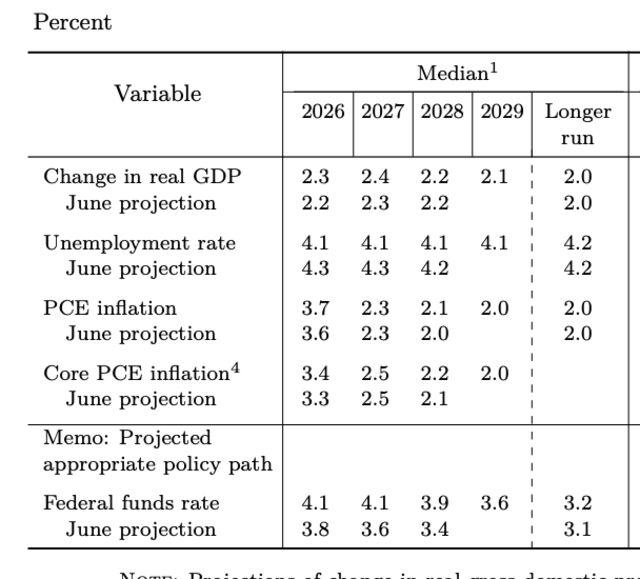
Yeni projeksiyonlarda çekirdek PCE enflasyonu için medyan beklenti 2026'da yüzde 3,4, 2027'de yüzde 2,5, 2028'de yüzde 2,2 ve 2029'da yüzde 2,0. Yani Fed'in yüzde 2 hedefine dönüşü bir kez daha ötelendi. Bu çok önemli.
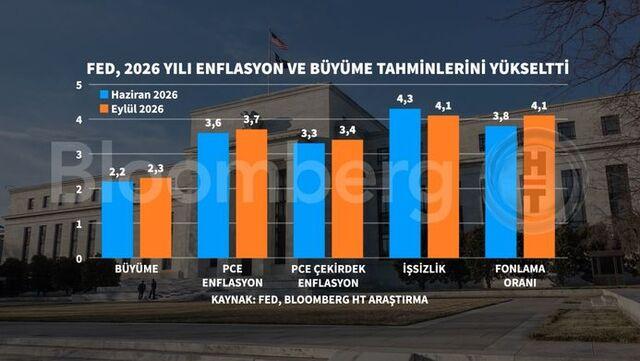
Çünkü merkez bankası bir taraftan faiz artırırken diğer taraftan “enflasyonla mücadelede daha zamanımız var” demiş oluyor.
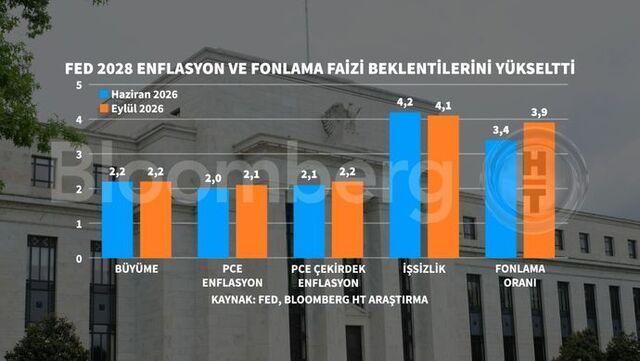
Yüzde 2 hedefi 2029'a kaldı
Burada Fed'in önündeki asıl sorun faizden daha büyük. Petrol.
Fed faiz artırarak talebi soğutabilir. Kredi maliyetlerini yükseltebilir. Harcamaları ve yatırımları frenleyebilir. Ama petrol üretmez, tankerleri Hürmüz'den geçiremez, jeopolitik gerilimi sona erdiremez.
Warsh'ın toplantı sonrasındaki en çarpıcı mesajlarından biri de buydu.
Faiz artışının petrol fiyatındaki doğrudan yükselişi engellemeyeceğini, fakat enerji fiyatlarındaki artışın ekonominin diğer alanlarına yayılarak ikinci ve üçüncü tur etkiler yaratmasını önlemeye çalışacaklarını söyledi.
Başka bir ifadeyle “Fed faiz artırabilir ama Hürmüz Boğazı'nı açamaz.”
İşte kararın bütün hikâyesi burada yatıyor. Petrol 100 doların üzerinde kalırsa, Fed'in para politikası çok daha zor bir zeminde çalışacak.
Çünkü enerji şoku geçici kalırsa merkez bankası bunu bir süre “görmezden” gelebilir. Fakat yüksek petrol fiyatı ücretlere, taşımacılığa, üretim maliyetlerine, hizmetlere ve beklentilere yayılırsa artık ortada sadece petrol fiyatı sorunu kalmaz. Genel enflasyon sorunu ortaya çıkar.
Fed'in korktuğu da bu.
Fed'in istediği tam olarak ne?
Aslında Fed'in verdiği mesajı tek cümlede toplamak mümkün: “Enflasyonun yeniden ekonominin geneline yayılmasına izin vermeyeceğim.”
Bunun için de faizleri yeniden yukarı çekmeye hazır olduğunu gösterdi.
Yeni projeksiyonlarda politika faizinin 2026 sonunda yüzde 4,00-4,25 aralığında olması bekleniyor. Yetkililerin önemli çoğunluğu yıl içinde en az bir faiz artışı daha öngörüyor.
Dolayısıyla piyasanın önündeki soru artık “Fed faiz artıracak mı?” değil, “Fed kaç kez daha artıracak?” Bu ikisi arasında büyük fark var.
Çünkü ilk faiz artırımı zaten gerçekleşti. Şimdi piyasalar yeni artışların zamanlamasını ve büyüklüğünü fiyatlamaya başlayacak.
Piyasalar neden rahatlamadı?
Kararın önceden büyük ölçüde fiyatlanmış olmasına rağmen piyasalarda rahatlama yaşanmamasının nedeni de bu. Dolar güçlendi.
Tahvil piyasasında kısa vadeli faizler yukarı gelirken uzun vadeli tahvil faizlerinde de baskı sürdü. ABD'nin 10 yıllık tahvil faizi yüzde 5'in üzerinde kalırken, piyasa Fed'in “yüksek faiz daha uzun süre” mesajını yeniden fiyatlamaya başladı.
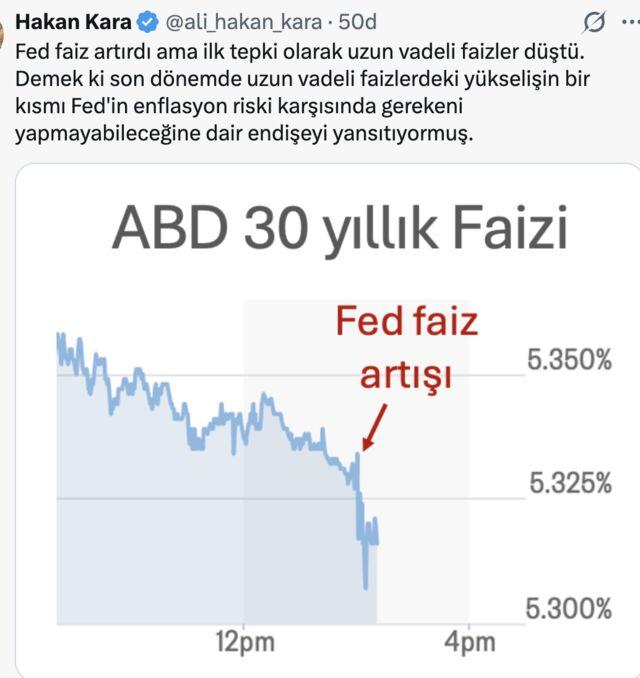
Hisse senetlerinde ise ilk tepki olumlu olsa da daha sonra satışlar geldi. Çünkü yatırımcı açısından faiz artırımının kendisinden çok, bunun devam edip etmeyeceği önem taşıyor.
Altın ve petrol de güçlü dolar ve yüksek reel faiz baskısını hissetti.
Yani Fed piyasaya istediği faizi verdi ama istediği rahatlamayı veremedi.
Çünkü piyasa artık tek bir faiz artışını değil, yeni bir sıkılaşma döngüsünün ihtimalini satın alıyor.
Ekim mi, aralık mı?
Burada takvim devreye giriyor. Fed'in bir sonraki toplantısı ABD ara seçimlerinden hemen önce yapılacak. Bu nedenle ekim toplantısında yeni bir faiz artışı ihtimali yalnızca ekonomik verilere değil, Fed'in iletişim stratejisine de bağlı olacak.
Ancak burada dikkatli olmak gerekiyor. Siyasi takvim Fed'in iletişimini etkileyebilir ama para politikasının yönünü tek başına belirlemez.
Fed'in önündeki asıl belirleyiciler petrol, enflasyon ve istihdam olacak.
Petrol 100 doların üzerinde kalır, enflasyon beklentileri bozulur ve çekirdek fiyat baskıları devam ederse aralık ayı yeniden güçlü bir faiz artışı durağı haline gelebilir.
Petrol hızla geriler, jeopolitik risk azalır ve enflasyonun temel eğiliminde belirgin bir iyileşme görülürse Fed'in eli de rahatlar.
Dolayısıyla bundan sonraki Fed kararlarını tek başına takvimden okumak yanlış olur.
Asıl gösterge petrol olacak
Önümüzdeki dönemde dört göstergeyi yakından izlemek gerekiyor:
Bunların içinde petrolün özel bir yeri var.
Çünkü bu kez enflasyonun önemli bir bölümü para politikasının dışındaki bir gelişmeden besleniyor.
Fed'in faiz artırması talebi soğutabilir ama petrol arzını artırmaz.
Bu nedenle önümüzdeki dönemin en kritik sorusu belki de faizden ziyade Hürmüz Boğazının açılıp açılmayacağı olacak.
Hürmüz açılacak mı?
Eğer açılır ve petrol fiyatı aşağı gelirse Fed'in işi kolaylaşır.
Açılmaz, petrol yüksek kalır ve enerji şoku ekonominin diğer alanlarına yayılırsa bu kez Fed'in faiz silahını daha fazla kullanması gerekebilir.
İşte o zaman 25 baz puanlık faiz artışı bir son değil, başlangıç olarak karşımıza çıkar.
Fed'in dünkü kararı bu nedenle yalnızca bir faiz kararı değildi. Yeni Fed Başkanı Kevin Warsh, ilk kez bütün ağırlığıyla “enflasyonla mücadele benim önceliğim” dedi. Kurul da 12-0'lık oybirliğiyle arkasında durdu.
Şimdi sıra piyasalarda. Uzun vadeli faizler geriledi, kısa vadeler yükseldi. 10 yıllıklar yatay seyretti ve yüzde 5’in altında kapattı.
Dolar güçlendi. Dolar Endeksi 100 değerinin üzerine attı. Euro/dolar paritesi 1.15’in altına indi.
Ama petrol hâlâ jeopolitiğin elinde. Neyse ki faizin artırıldığı gün petrol de geriledi. Fakat hala 100 doların üzerinde seyrediyor.
Dolayısıyla önümüzdeki dönemde Fed ile Hürmüz Boğazı arasında tuhaf bir yarış izleyeceğiz.
Biri faizi artırarak enflasyonu aşağı çekmeye çalışacak, diğeri petrol fiyatını yukarıda tutarak enflasyonu yukarı itecek.
Son sözü hangisinin söyleyeceğini ise para politikası değil, büyük ölçüde petrolün fiyatı belirleyecek.
Son söz: “Ekonomik tahminlerin tek işlevi, astrolojinin yanında ekonominin biraz daha saygın görünmesini sağlamaktır.” John Kenneth Galbraith