

Enflasyonda nihayet psikolojik eşik aşıldı. Yıllık TÜFE Eylül ayında yüzde 29,73’e geriledi. Böylece Kasım 2021’den bu yana ilk kez yüzde 30’un altına inildi. Aylık enflasyon ise yüzde 1,84 oldu.
Şimdi asıl soru şu: Yüzde 30 bariyerini kırmak bu kadar zaman aldı. Peki yüzde 20 bariyerini kırmak ne kadar sürecek?
Bu sorunun cevabını geçmişteki dezenflasyon hızında aramak, geleceğe ilişkin önemli bir fikir veriyor.
75,45’ten 30’un altına uzun yol
Türkiye'de tüketici enflasyonu Mayıs 2024'te yüzde 75,45 ile zirve yaptı. Sonrasında hızlı bir düşüş başladı.
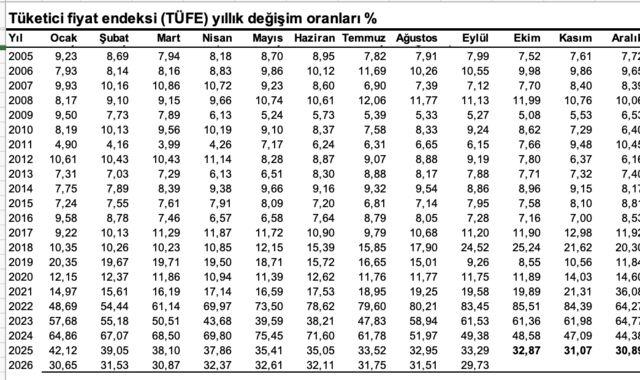
Rakamları süreye çevirdiğimizde tablo daha çarpıcı:
Ama bundan sonrası çok daha zor oldu.
Şubat 2025'te yüzde 39,05'e inen yıllık enflasyon ancak Eylül 2026'da yüzde 29,73'e gerileyebildi. Yani 30'lu rakamlardan 20'li rakamlara geçiş 19 ay sürdü.
Burada dezenflasyonun karakteri ortaya çıkıyor. Enflasyon düştükçe düşürmek zorlaşıyor.
İlk 15 puan hızlı geliyor, sonraki 10 puan daha uzun zaman alıyor. Çünkü yüksek enflasyonun ilk bölümünde baz etkisi güçlü çalışıyor. Ancak oran aşağı geldikçe baz etkisinin desteği azalıyor; hizmetler, kiralar, ücretler, yönetilen fiyatlar ve beklentiler daha fazla ağırlık kazanıyor.
30 bariyeri neden zor geçildi?
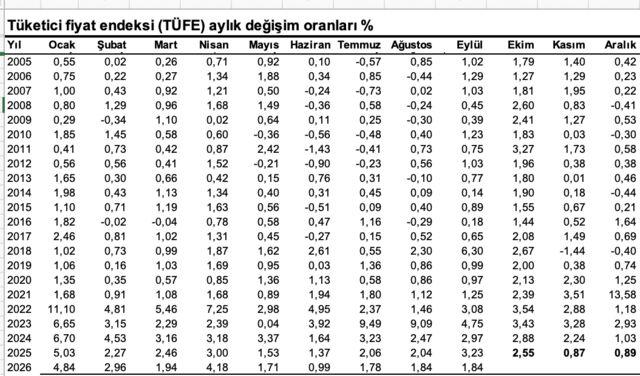
Aslında 2025 boyunca 30'lu rakamların içinde uzun süre dolaştık.
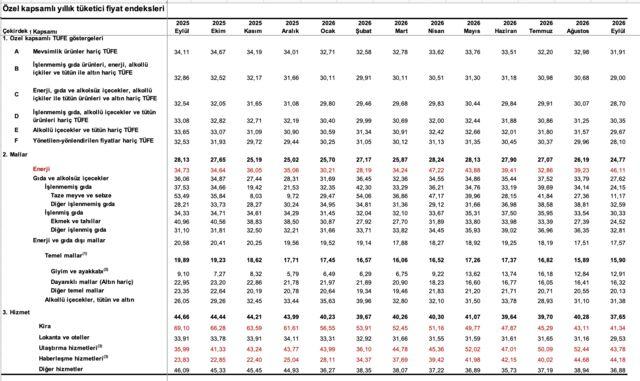
2025 Eylül ayında yıllık enflasyon yüzde 33,29'du. Aralıkta yüzde 30,89'a kadar indi ancak 30'un altına geçemedi. 2026 Ocak ayında da yüzde 30,65 ile sınırın hemen üzerinde kaldı. Ancak Eylül 2026'da yüzde 29,73 ile nihayet psikolojik eşik aşıldı.
Üstelik bu son bölümde düşüşü sağlayan aylık enflasyon temposu da oldukça sınırlı.
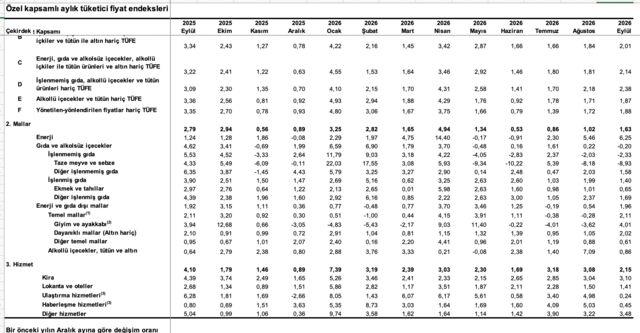
Eylül ayında aylık TÜFE yüzde 1,84 arttı. Çekirdek B göstergesinde aylık artış yüzde 2,01 oldu. Yıllık B enflasyonu ise yüzde 29'a geriledi. Dolayısıyla manşet rakam yüzde 30'un altına inse de fiyatlama davranışındaki katılık tamamen ortadan kalkmış değil.
Şimdi sıra 20'li koridorda
İşte bundan sonraki hikâyeyi burada aramak gerekiyor.
Yüzde 30'un altına inmek önemli bir psikolojik eşik. Fakat yüzde 20'li rakamlara ulaşmak için artık baz etkisinden daha fazlasına ihtiyaç var.
Aylık enflasyonun kalıcı biçimde yüzde 1,5'in altında tutulması gerekiyor. Daha sonra yüzde 1'in çevresine yaklaşması, yüzde 20'nin altına inebilmenin anahtarı olacak.
Çünkü bugünkü yüzde 29,73'lük yıllık enflasyon ile yüzde 20 arasında hâlâ yaklaşık 10 puanlık bir mesafe var.
Geçmiş performans bu mesafenin kolay alınamayacağını söylüyor.
40'tan 30'a inmek beş ay sürdü. 30'dan 20'ye inmek 19 ay aldı ve bu koridora henüz yeni girdik.
Dolayısıyla artık “enflasyon düşüyor mu?” sorusu geride kalmalı. Yeni soru “Ne hızla düşüyor ve bu hız sürdürülebilir mi?” olmalı.
TCMB'nin işi şimdi daha zor
Bu tablo Merkez Bankası açısından da yeni bir döneme işaret ediyor.
Yıllık enflasyonun yüzde 30'un altına inmesi faiz indirimlerinin devamı için önemli bir alan açıyor. Ancak faiz indirimlerinin kendisi enflasyonun düşüş hızını bozmamalı.
Çünkü yüzde 30 bariyeri kırıldı diye dezenflasyon tamamlanmış değil. Tam tersine, en zor bölüm şimdi başlıyor.
Yüzde 30'dan yüzde 20'ye geçişte petrol fiyatları, kur, gıda, kira, ücretler ve hizmet enflasyonu çok daha belirleyici olacak.
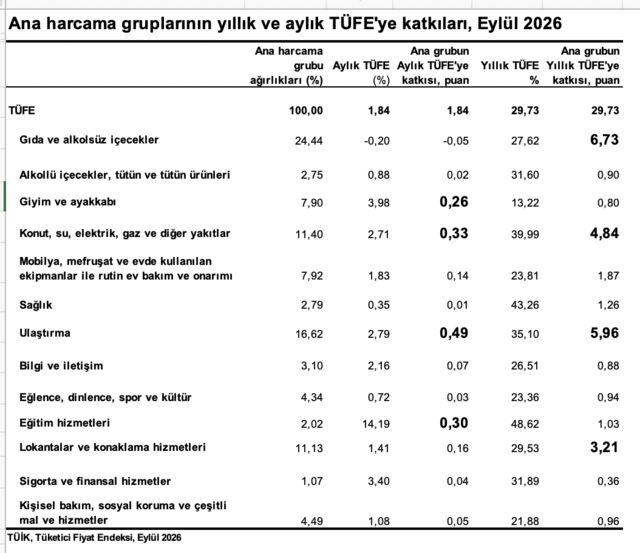
Eylül verisinde gıda fiyatları yıllık yüzde 27,62 ile genel enflasyonun altında kalırken konut, su, elektrik, gaz ve diğer yakıtlar grubunda yıllık artış yüzde 39,99, ulaştırmada ise yüzde 35,10 oldu. Yani manşetin altında hâlâ ciddi bir fiyat baskısı var.
Bu nedenle yüzde 20'li koridor artık uzak görünmüyor ama orada kalıcılaşmak daha büyük bir sınav olacak.
2027'nin asıl hikâyesi
Piyasanın beklentileri de artık 20'li rakamları işaret ediyor. Ancak yüzde 20'lerin hangi seviyesinde kalınacağı belirsiz. Burada iki senaryo var.
Birinci senaryoda aylık enflasyon yüzde 1-1,5 bandında kalır. Yıllık enflasyon kademeli olarak 20'li rakamlara iner ama düşüş yavaşlar.
İkinci senaryoda ise aylık enflasyon yüzde 1'in altına doğru kalıcı biçimde geriler. O zaman yüzde 20'nin altı da ulaşılabilir bir hedef haline gelir.
Dolayısıyla önümüzdeki dönemin kritik göstergesi yıllık enflasyon değil, aylık enflasyonun yeni normali olacak.
Yüzde 1,84'lük Eylül rakamı bu açıdan henüz zafer ilan ettirecek kadar düşük değil. Fakat önceki yıllara göre önemli bir iyileşme olduğu da açık.
30 kırıldı, şimdi sıra 20'de
Mayıs 2024'te yüzde 75,45 ile zirve yapan enflasyonun yüzde 30'un altına gelmesi yaklaşık 28 ay sürdü. Bu süreç bize önemli bir ders verdi: Enflasyonu yükseltmek hızlı, düşürmek sabır isteyen bir iş.
Ama 30'dan 20'ye yol çok daha uzun ve zorlu görünüyor.
Şimdi Türkiye ekonomisinin önündeki hedef yalnızca yüzde 20'li enflasyonu görmek değil. Yüzde 20'li rakamlara kalıcı olarak yerleşmek ve ardından yüzde 20 bariyerini kırmak.
Bunun için para politikasının yanında maliye politikasının, ücret politikasının, beklentilerin ve fiyatlama davranışlarının da aynı yönde hareket etmesi gerekiyor.
Çünkü dezenflasyonun ilk aşaması rakamları aşağı çekmekse ikinci aşaması insanların ve şirketlerin gelecekte daha düşük enflasyon beklemesini sağlamaktır.
Ve belki de bu nedenle önümüzdeki dönemin en önemli rakamı yüzde 29,73 olmayacak. Her ay yüzde 1'in altında mı, yüzde 1'in üzerinde mi, olacak. Cevabı 2027'nin enflasyon hikâyesini belirleyecek.
30 bariyeri sonunda kırıldı. Şimdi mesele, 20 bariyerinin ne zaman kırılacağı değil, onu kıracak kadar düşük aylık enflasyonun ne zaman kalıcı hale geleceği.