

Finans piyasalarında bazen bir olayı anlatmak için onlarca sayfa mevzuat, bilanço ve teknik açıklama gerekir. Bazen ise tek bir kelime, tartışmanın kapısını açmaya yeter. Fon piyasasında yaşanan son gelişmeler için “Fonzi” kelimesi benim de aklıma yatıyor.
Sistem Ponzi’ye benziyor ama yatırım fonlarıyla yapılan bu versiyonu pekâlâ Fonzi olabilir.
Ponzi kelimesiyle fon kelimesinin yan yana gelmesinden türeyen bir sözcük. Ben ilk önce Prof.Dr. Celali Yılmaz’ın yazısında rastladım.
Ponzi ile Fonzi arasında pek bir fark yok, sadece bir harf farkı var. Ponzi, yeni yatırımcılardan gelen parayla eski yatırımcılara ödeme yapılan bir dolandırıcılık modelidir. Fon piyasasında yaşananlara bakınca benzerlikler dikkat çekiyor. Nitekim Adalet Bakanı Akın Gürlek de soruşturmayla ilgili açıklamasında vatandaşların birikimlerini hedef alan “Ponzi benzeri yöntemlerden” söz etti.
Toplum olarak Ponzi örneklerinin farklı ve çarpıcı versiyonlarını geçmişte çokça yaşadık. Mesela Banker Kastelli bu oyunu 9 yıl arayla tekrarladı bile. İlki para bankerliği, ikincisi de gayrimenkul projeleri üzerindendi.
Fonzi’de atlanan soru
Bu seferki, 1987’den beri hayatımıza girmiş ve büyük bir skandala konu olmamış yatırım fonları üzerinden geldi. Nitekim Türkiye’de ilk yatırım fonları 1987 yılında kurulmuştu.
Şimdi ise 7 portföy yönetim şirketine ait 131 fonun tasfiyesi gündemde. Merkezi Kayıt Kuruluşu kayıtlarına göre bu fonlardaki tekil yatırımcı sayısı 455 bin 758 kişi.
Geçmişte olduğu gibi, Fonzi’de de yine temel bir soru atlandı: Bu değirmenin suyu nereden?
Fonun gösterdiği getiri gerçekten ekonomik değer üretiminden mi kaynaklanıyor, yoksa fonun içindeki varlıkların fiyatlanması, işlemleri ve likiditesi nedeniyle farklı bir görüntü mü ortaya çıkıyor?
İşte yatırımcının sorması gereken soru budur.
Nitekim SPK da 18 Eylül tarihli açıklamasında, bazı fonlarda düşük fiili dolaşım oranına sahip paylarda şirketlerin temel finansal büyüklükleri ve ekonomik gerçeklerle açıklanamayacak fiyat hareketleri görüldüğünü, ilişkili taraflar arasındaki teminatsız borçlanmaların ve olağandışı fiyat hareketlerinin sistemik risk yaratabildiğini belirtti.
Finans piyasalarında en tehlikeli cümlelerden biri “Bu fon hep kazandırdı”dır.
Bir fonun geçmişte sürekli kazandırması, gelecekte de aynı sonucu vereceği anlamına gelmez. Hatta olağanüstü yüksek ve istikrarlı getirinin kendisi, yatırımcı için daha fazla soru sorma nedeni olmalıdır.
Hanehalkının 4. büyük yatırım aracı
Çünkü Türkiye'de artık fon piyasasında yaşanan herhangi bir sorun, yalnızca birkaç portföy yönetim şirketinin veya birkaç fonun problemi değil.
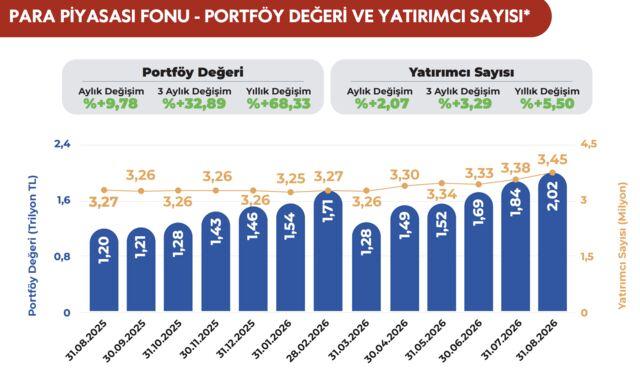
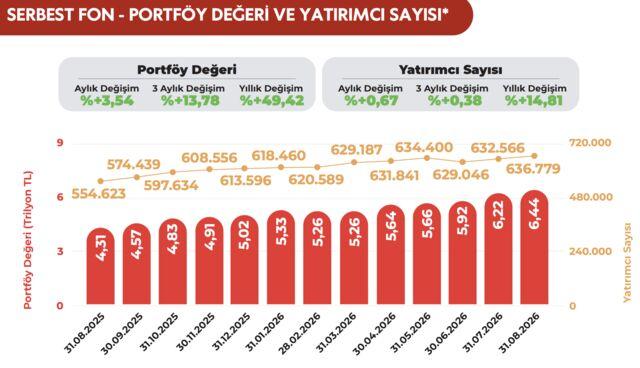
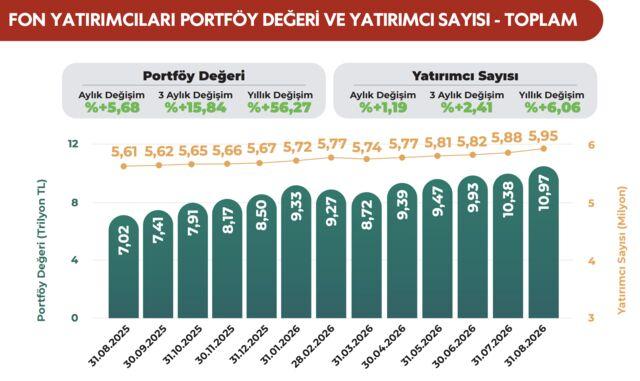
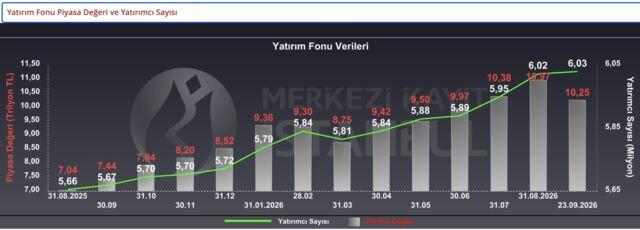
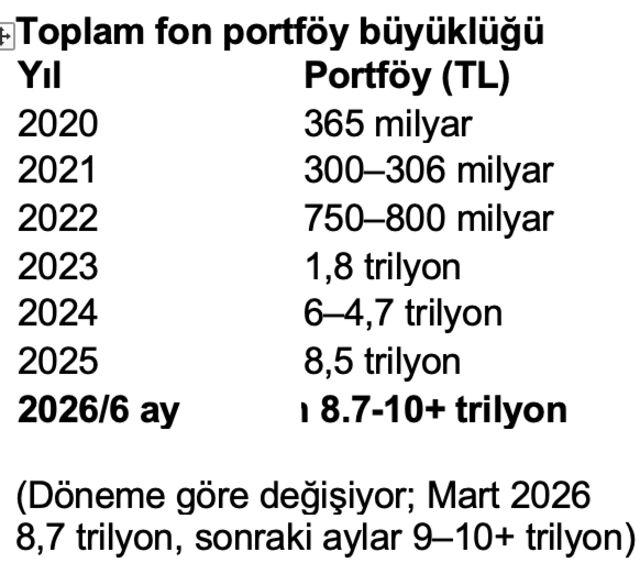
Fon piyasası büyüdü. Hem de çok büyüdü. MKK verilerine göre yatırım fonlarında bakiyeli yatırımcı sayısı 6 milyona, fonların toplam piyasa değeri ise 11 trilyon liraya yaklaştı.
Ve hanehalkı için mevduat, döviz ve altından sonra dördüncü büyük yatırım aracı haline geldi.
Yani fon artık finans profesyonellerinin ürünü olmaktan çıktı. Milyonlarca insanın tasarrufu fonlarda.
Bu nedenle fon piyasasında yaşanan her problem doğrudan doğruya hanehalkının parasını, sermaye piyasasına güveni ve finansal sisteme olan inancı ilgilendiriyor.
Fon büyüdü, risk de büyüdü
Finans piyasalarında çok önemli bir kural vardır. Bir ürün büyüdükçe, o ürünün içindeki riskin de daha iyi yönetilmesi gerekir.
Türkiye'de fon sektörü büyüdü ama yatırımcının fonun içindeki riski görme kapasitesi aynı hızda büyüdü mü? Asıl soru burada.
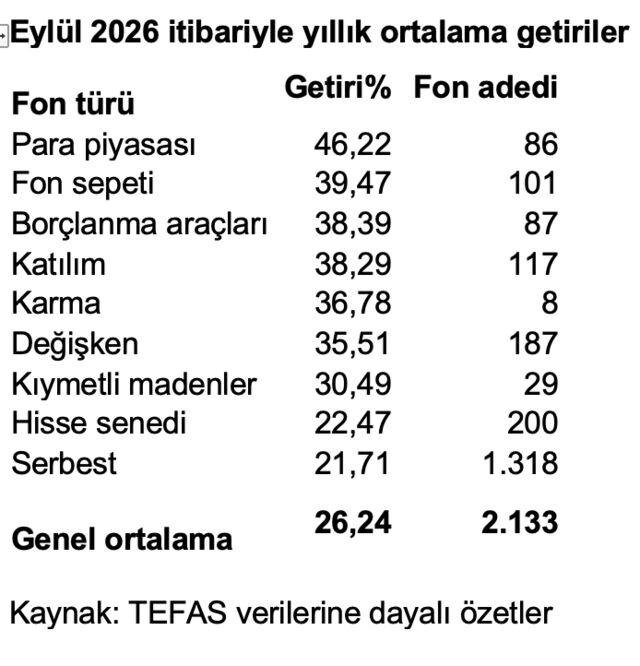
Yatırımcıların önemli bir bölümü fonu hâlâ bir “mevduat alternatifi” gibi görüyor. Fonun adı, son dönemdeki getirisi ve geçmiş performansı yatırım kararında büyük rol oynuyor.
Oysa fon mevduat değildir. Fonun içinde hisse senedi olabilir, tahvil olabilir, para piyasası araçları olabilir, likiditesi düşük varlıklar olabilir. Ve bazı fonlarda yatırımcının günlük olarak göremediği çok daha karmaşık riskler bulunabilir.
Dolayısıyla yatırımcının ilk bakması gereken rakam yalnızca getiri değildir. Getirinin nasıl oluştuğudur.
Getiri yüksekse risk nerede?
İşte finansal okuryazarlığın gerçek sınavı burada başlıyor. Finansal okuryazarlığı yüksek yatırımcı sadece “Ne kadar kazandım?” diye sormaz.
İşte bu nedenle yüksek finansal okuryazarlık, yaşanan olayın boyutunu azaltabilir miydi?
Evet, yatırımcı davranışını değiştirebilir ve bazı risklerin daha erken fark edilmesini sağlayabilirdi.
Ama krizi tek başına önleyebilir miydi? Hayır.
Çünkü yatırımcı ne kadar bilgili olursa olsun, fonun bütün işlemlerini denetleyemez.
Burada düzenleyici kurumun, portföy yönetim şirketlerinin, bağımsız değerleme mekanizmasının ve hukukun devreye girmesi gerekiyor.
Finansal okuryazarlık yatırımcının kalkanıdır. Ama kalkanın arkasında sağlam bir hukuk ve denetim sistemi yoksa yatırımcıdan piyasa düzenleyicisi olmasını bekleyemezsiniz.
Nitelikli yatırımcı gerçekten nitelikli mi?
Yaşanan fon krizinin bizi götürdüğü bir başka önemli tartışma da “nitelikli yatırımcı” meselesi.
Türkiye'de 2013 yılında nitelikli yatırımcı tanımında 500 bin dolar karşılığı Türk lirası seviyesinde bir parasal eşik getirildi.
Aradan 12 yıl geçti. Türk lirasının değeri değişti. Finansal piyasaların büyüklüğü değişti. Finansal ürünlerin çeşitliliği arttı. Fon piyasası trilyonlarca liraya ulaştı.
Ama nitelikli yatırımcı tanımındaki bu parasal eşik uzun süre nominal olarak aynı kaldı.
Burada artık şu soruyu sormamız gerekiyor: Nitelikli yatırımcı olmak gerçekten yalnızca belli bir servete sahip olmak mıdır?
Çünkü varlıklı olmak ile finansal açıdan bilgili olmak aynı şey değildir. Bir insanın hesabında büyük miktarda para bulunması, karmaşık finansal ürünlerin risklerini anlayabildiğini kanıtlamaz.
Tersine, daha küçük birikimi olan ancak finans piyasalarını iyi bilen bir yatırımcı, riskleri daha doğru okuyabilir.
Dolayısıyla “nitelikli yatırımcı” kavramının yalnızca servet üzerinden değil, yatırım deneyimi ve finansal bilgi üzerinden de tartışılmasının zamanı çoktan geldi.
Kanun çok, uygulama yok
Burada başka bir çelişkiyle karşılaşıyoruz. Türkiye'de yatırımcıyı, şirketi, yöneticiyi ve sermaye piyasasının güvenilirliğini koruyan çok sayıda yasa ve düzenleme var.
Sermaye Piyasası Kanunu, Türk Ticaret Kanunu, fonlara ilişkin düzenlemeler, kamuyu aydınlatma yükümlülükleri, gözetim ve denetim var.
Ama finans piyasalarında mesele sadece kanunun ne yazdığı değildir. Kanunun nasıl uygulandığıdır.
İşte bunların cevabı, fon piyasasının geleceğini belirleyecek.
Fonzi'nin bize bıraktığı ders
Belki “Fonzi” kelimesi birkaç hafta veya birkaç ay sonra unutulacak. Ama Türkiye'de fon piyasası büyümeye devam edecek. Milyonlarca yatırımcı tasarruflarını fonlara yönlendirmeye devam edecek.
Sermaye piyasalarının derinleşmesi için fonların büyümesi de gerekiyor.
Fakat fon piyasasının büyümesi yalnızca daha fazla para anlamına gelmemeli. Daha fazla şeffaflık, daha güçlü denetim ve daha bilinçli yatırımcı anlamına da gelmeli.
Yatırımcıya sadece “fon al” demek yetmez. Fonun nasıl çalıştığını anlatmak, riskin nerede olduğunu göstermek, getirinin kaynağını açıklamak ve ilişkili taraf riskini görünür hale getirmek gerekir.
Ve yatırımcıya, işler ters gittiğinde parasına nasıl ve ne kadar sürede ulaşacağını en baştan anlatmak gerekir.
Finans piyasalarında en önemli soru “Ne kadar kazandırıyor?” değildir. “Bu para nasıl kazanılıyor?” sorusudur.
İşte finansal okuryazarlığın gerçek başlangıç noktası da burasıdır. Fon büyüyorsa, güven de aynı hızda büyümeli.
Son söz: “Risk, ne yaptığınızı bilmediğiniz şeydir.” Warren Buffett