
6-7 Ekim tarihlerinde piyasalarda ne olduysa yatırımcıların huyu suyu değişti. Dünya borsaları henüz büyük bir çöküş yaşamadı ama piyasalardaki alışılmış dengeler bozuldu. Yapay zekâ şirketlerinin öncülüğünde yükselen borsalarda şimdi yine aynı şirketler satışların başını çekiyor. Dolar değer kazanırken tahvil faizleri geriliyor, teknoloji hisseleri düşerken klasik sanayi şirketleri yükseliyor. Altın ise doların güçlenmesi ve yüksek faiz baskısıyla yön bulmakta zorlanıyor.
Ortaya çıkan tablo, yalnızca bir düzeltmeye değil, paranın yeniden dağılımına ve yatırımcıların risk algısındaki değişime işaret ediyor. Üstelik bu kez piyasaların karşısında tek bir tehdit yok. Yapay zekâ yatırımlarının finansman ihtiyacı, yükselen enflasyon, petrol fiyatları, Fed'in faiz politikası ve ABD ara seçimleri aynı anda fiyatlanıyor.
Tüm dünya borsalarını temsil eden MSCI ACWI Endeksi 6 Ekim'de 1.157 puanla 13 Ağustos'ta gördüğü 1.163 puanlık tarihî zirvenin yalnızca 6 puan altında bulunuyordu. Geçen haftayı 1.129 puandan kapatan endekse göre dünya borsalarının 10 günlük kaybı yüzde 2,4 düzeyinde kaldı.
İlk bakışta korkulacak kadar büyük bir düşüş yok. Ancak toplam kayıptan daha önemli olan, sektörler, ülkeler ve varlık sınıfları arasındaki dengelerin sert biçimde değişmesi. Bilinen korelasyonlar zayıflıyor, kısa vadeli fırsatları kovalayanlarla uzun vadeli riskleri fiyatlayanlar karşı karşıya geliyor. Piyasalar testere ağzı gibi bir aşağı bir yukarı hareket ediyor.
Pandemi sonrasında küresel borsaların başlıca sürükleyicisi olan yapay zekâ şirketleri şimdi düşüşün de öncülüğünü yapıyor.
ABD'li yarı iletken şirketlerini temsil eden SOX Endeksi 6 Ekim'deki 13.350 seviyesinden 16 Ekim'de 11.137'ye geriledi. Kayıp yüzde 16,6'yı buldu.
Teknoloji ağırlıklı Güney Kore Borsası ekim ayında yüzde 16 düşerek en sert kayıplardan birini yaşadı.
Muhteşem Yedili hisselerini temsil eden MAG Endeksi ise 13 Ekim'de 38.721 puanla rekor kırdıktan sonra yalnızca üç işlem gününde yüzde 4,6 geriledi.
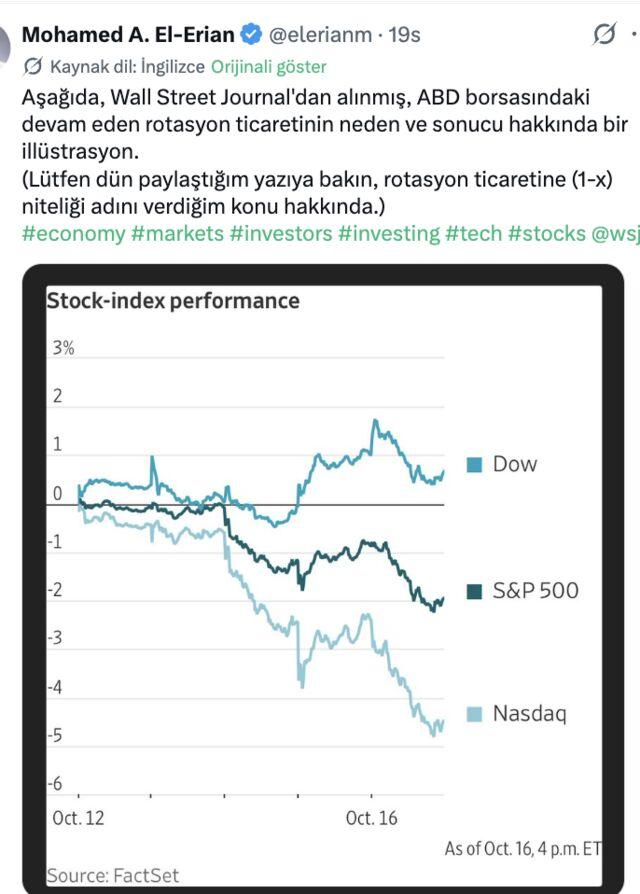
Teknoloji hisselerinin ağırlıkta olduğu Nasdaq 100 Endeksi de 6 Ekim'de 31.208 puanla zirveyi gördükten sonra yüzde 6,5 değer kaybetti.
Buna karşılık ABD'nin en büyük 500 şirketini temsil eden S&P 500'ün 6 Ekim sonrasındaki kaybı yüzde 2,4'te kaldı.
Klasik sanayi ve üretim şirketlerinin ağırlıkta olduğu Dow Jones Endeksi ise eylül sonuna göre yüzde 2,1 yükseldi ve geçen cuma günü yeni zirvesine çıktı.
Aradaki fark dikkat çekici. Teknoloji ve yarı iletken hisselerinde çift haneli kayıplar yaşanırken sanayi şirketlerini temsil eden endeks yükseliyor. Demek ki yatırımcılar bütün hisselerden aynı anda kaçmıyor; riskin nerede yoğunlaştığını yeniden değerlendiriyor.
Piyasaları karıştıran gelişmenin merkezinde bize göre yapay zekâ var. Bu alana o kadar büyük kaynak aktarıldı, şirket değerlemeleri o kadar yükseldi ve yatırım harcamaları o kadar büyüdü ki artık sektöre giren veya sektörden çıkan paranın piyasalara etkisi de olağanüstü boyutlara ulaştı.
Yapay zekâ, teknoloji sektörünün sınırlarını çoktan aştı. Veri merkezleri, çipler, enerji, altyapı ve finansman ihtiyacı üzerinden ekonominin yatırım harcamalarını ve büyüme dinamiklerini etkiliyor. Dolayısıyla bu alandaki bir yavaşlama yalnızca teknoloji hisselerini değil, yatırımları finanse eden piyasaları da etkileyebilir.
Üstelik yapay zekâ yatırımlarında kritik bir soru var: Harcanan paranın karşılığı ne zaman ve ne ölçüde alınacak?
Şirketler veri merkezleri kurmak, çip satın almak, enerji altyapısı oluşturmak ve rekabette geride kalmamak için milyarlarca dolarlık yatırımlara girişiyor. Buna karşılık bu harcamaların yaratacağı gelir ve kârların ne kadar hızlı gerçekleşeceği henüz kesin değil.
Bugün yüksek değerlemeler büyük ölçüde gelecekteki kazanç beklentilerine dayanıyor. Beklenen kârlar gecikirse veya yatırımların geri dönüşü tahmin edilenden düşük kalırsa hisse fiyatları iki taraftan baskı görebilir. Hem kâr beklentileri aşağı çekilir hem de gelecekte elde edilecek kazançların bugünkü değeri düşer.
İşin bir de finansman boyutu bulunuyor. Yapay zekâ yatırımlarının önemli bir bölümü şirketlerin nakit akışlarıyla karşılanabilse de sektörün büyümesi dış finansman ihtiyacını artırıyor. Bu nedenle faizlerin yüksek kalması, borçlanma maliyetleri kadar yatırım projelerinin beklenen getirisini de sorgulatıyor.
Piyasalardaki hareketi yalnızca satış olarak okumak eksik kalır. Bir yatırımcının sattığı varlığın karşısında başka bir yatırımcının alımı vardır. Önemli olan, satıştan elde edilen kaynağın nereye yöneldiğidir.
Yapay zekâ ve teknoloji hisselerinden çıkan paranın bir bölümü daha geleneksel sektörlere, bir bölümü nakde, bir bölümü de ABD Hazine tahvilleri gibi güvenli liman kabul edilen varlıklara yönelebilir. Altın ve diğer emtialar da alternatifler arasında yer alıyor. Ancak bu akımların bütün piyasalarda aynı anda ve aynı büyüklükte gerçekleştiğini söylemek mümkün değil.
Bu değişimin ilginç tarafı, borsalarla tahvil piyasasının birbirinden farklı sinyaller vermesi.
Dünya tahvil piyasasında ortalama faiz geçen hafta yüzde 4,402'den yüzde 4,329'a geriledi. Söz konusu oran 28 Eylül'de yüzde 4,452'ye çıkarak 2000 sonrasının en yüksek seviyesine ulaşmıştı. ABD ve diğer gelişmiş ülke tahvillerinde de faizlerin gevşemesi dikkat çekti.
Bu gerileme, yatırımcıların tahvillere yöneldiğini düşündürebilir. Tahvil talebi arttığında fiyatlar yükselir, getiriler düşer
Dolayısıyla piyasaların verdiği mesaj şu olabilir: Yatırımcılar bir yandan enflasyon ve faiz artışı riskini fiyatlarken diğer yandan yüksek faizlerin ekonomiyi ve şirket kârlarını ne ölçüde zorlayacağını düşünüyor.
Bu iki beklentinin aynı anda var olması, piyasalardaki karmaşayı artırıyor.
Doların güçlenmesi de bu tablonun bir parçası. ABD'de faizlerin yeniden artırılabileceği beklentisi dolara talep yaratıyor. Doların değer kazanması, dolar cinsinden fiyatlanan altın ve diğer emtialar üzerinde baskı oluşturabiliyor.
Altının karşısında yalnızca dolar yok. ABD tahvil getirileri de önemli bir rakip. Faiz getirmeyen altının elde tutulmasının fırsat maliyeti, tahvil getirileri yükseldiğinde artıyor. Tahvil faizleri gerilediğinde ise altın açısından bu baskı hafifleyebiliyor.
Buna rağmen altın fiyatlarının yükselmesi kolaylaşmış değil. Enflasyon endişesi ve merkez bankalarının altın alımları destek sağlarken güçlü dolar ve faizlerin yüksek kalacağı beklentisi fiyatları sınırlıyor. Çin başta olmak üzere bazı merkez bankalarının alımları da altına yönelik talebin önemli bir bileşeni olmaya devam ediyor.
19 Ekim itibarıyla uluslararası piyasalarda altın 4.200 dolar civarında işlem görürken yatırımcılar hem Fed'in kararlarını hem de enerji fiyatlarının enflasyon üzerindeki etkisini izliyor.
Burada da alışılmış bir güvenli liman hikâyesinden fazlası var. Altın, enflasyona karşı korunma aracı olarak talep görürken aynı anda doların gücü ve faiz beklentileriyle mücadele ediyor.
Piyasaların yapay zekâ hisselerinden daha fazla korkmasının temel nedenlerinden biri de enflasyon. Petrol fiyatlarının yükselmesi, enerji maliyetleri üzerinden fiyat baskısını artırıyor. ABD'den gelen son veriler de enflasyonla mücadelenin henüz kazanılmadığını gösteriyor.
Eylül ayında ABD tüketici fiyatları aylık yüzde 0,6, yıllık yüzde 3,7 yükseldi. Enerji fiyatları, özellikle benzindeki artış, manşet enflasyonu yukarı taşıdı. Çekirdek enflasyonun yıllık yüzde 2,6 seviyesinde kalması da fiyat baskılarının bütünüyle ortadan kalkmadığına işaret ediyor. Üretici fiyatlarındaki sert artış ise maliyetlerin şirketlerden tüketicilere aktarılabileceği endişesini güçlendirdi.
Bu veriler Fed'in önündeki tercihi zorlaştırıyor. Faizleri artırmak enflasyonla mücadeleyi destekleyebilir ama borçlanmayı pahalılaştırarak yatırımları, tüketimi ve büyümeyi yavaşlatabilir. Faizleri sabit tutmak ise enflasyon beklentilerinin yerleşmesi riskini artırabilir.
Piyasalarda ekim toplantısında faizlerin sabit tutulması, aralıkta ise artırım yapılması ihtimali öne çıkıyor. Nitekim 19 Ekim itibarıyla piyasa fiyatlamaları aralık ayında faiz artırımı olasılığını yaklaşık yüzde 89 düzeyinde gösteriyordu.
Faiz artışı beklentisinin yapay zekâ şirketlerini neden daha fazla etkileyebileceğini anlamak için bu şirketlerin değerlemelerine bakmak yeterli.
Hisse fiyatları yalnızca bugünkü kâra göre belirlenmiyor. Gelecekte yıllar boyunca elde edilmesi beklenen kazançlar da bugünkü fiyatın önemli bir bölümünü oluşturuyor. Faiz yükseldiğinde bu gelecekteki kazançların bugünkü değeri azalabiliyor. Özellikle yüksek büyüme beklentisiyle değerlenen şirketlerde etki daha belirgin hale gelebiliyor.
İkinci etki finansman maliyeti. Yüksek faiz, borçlanarak yatırım yapan şirketlerin giderlerini artırıyor. Yeni veri merkezleri, çipler ve enerji altyapısı için gereken sermaye pahalılaştıkça bazı projelerin ekonomik cazibesi azalabiliyor.
Üçüncü etki ise yatırımcıların alternatifleri. Risksiz kabul edilen tahviller daha yüksek getiri sunmaya başladığında yatırımcıların yüksek riskli teknoloji hisselerinden beklediği getiri de yükseliyor.
Böylece yapay zekâ şirketleri üç yönlü bir baskıyla karşılaşabiliyor: Daha yüksek finansman maliyeti, gelecekteki kârların bugünkü değerinde düşüş ve yükselen getiri beklentisi.
Bununla birlikte bütün yapay zekâ şirketlerini aynı kefeye koymak da yanlış olur. Güçlü nakit akışı, düşük borçluluk ve gerçek gelir büyümesi olan şirketlerle, yüksek yatırım harcaması yapmasına rağmen henüz yeterli nakit yaratamayan şirketlerin faiz şokuna dayanma gücü aynı değil.
Bütün bu gelişmelerin önünde iki temel senaryo duruyor.
Birinci senaryoda Fed enflasyonla mücadeleyi ciddiye alır, gerekirse faizleri artırır ve parasal koşulları sıkı tutar. Bu durumda doların güçlenmesi, finansman maliyetlerinin yükselmesi ve özellikle yüksek değerlemeli teknoloji hisselerinin baskı altında kalması mümkün. Faiz artışı yalnızca yapay zekâ şirketlerini değil, borç yükü yüksek şirketleri ve genel olarak hisse senedi piyasalarını da etkileyebilir.
İkinci senaryoda ise enflasyonla mücadele sınırlı kalır, faiz artışları ertelenir veya ekonomik yavaşlama nedeniyle sıkılaştırma sürdürülemez. Böyle bir durumda piyasalardaki rahatlama yeniden risk iştahını artırabilir. Ancak enflasyon kalıcı hale gelirse faiz baskısı daha sonra daha sert biçimde geri dönebilir.
Üstelik iki senaryonun arasındaki bir ihtimal de unutulmamalı: Enflasyon yüksek kalırken ekonomik büyüme yavaşlayabilir. Böyle bir tabloda ne hisse senetleri ne tahviller ne de altın için tek yönlü ve sorunsuz bir yol vardır.
Yatırımcıların bugün yaşadığı ikilem de bu. Faiz artışı hisseleri baskılıyor, yüksek enflasyon tahvillerin ve nakdin reel getirisini aşındırabiliyor, güçlü dolar altının yükselişini zorlaştırabiliyor. Büyüme endişesi ise klasik şirketlerin kâr beklentilerini de tehdit edebiliyor.
Bu nedenle piyasalar için artık kolay bir tercih yok. Satış yapıp kenara çekilmek de her koşulda kazandırmıyor, düşüşü fırsat bilerek alıma geçmek de otomatik olarak kazanç sağlamıyor.
Bütün bu endişelere rağmen dünya borsalarının haftaya yıkıcı bir satışla başlamaması dikkat çekici. Bunun bir nedeni, yatırımcıların kısa vadeli gelişmelere odaklanması ve faiz kararına kadar yeni verileri görmek istemesi. Bir başka neden ise satışların henüz bütün sektörlere aynı ölçüde yayılmamış olması.
Ancak kısa vadeli fiyat hareketleriyle uzun vadeli risklerin aynı şey olmadığını unutmamak gerekiyor. Piyasa bugün düşmeyebilir, yarın toparlanabilir veya yeni zirveler görebilir. Bu hareketler, faiz ve enflasyon sorunlarının ortadan kalktığını tek başına göstermez.
Asıl mesele, yatırımcıların önümüzdeki dönemin koşullarına göre pozisyonlarını şimdiden değiştirmeye başlaması. Kısa vadeli yatırımcılar fiyat hareketlerine bakarken uzun vadeli yatırımcılar finansman maliyetini, şirketlerin nakit akışlarını ve gelecekteki kârların ne ölçüde gerçekleşebileceğini hesaplıyor.
Piyasalardaki dengelerin bozulmasının bir nedeni de bu iki zaman ufkunun çarpışması.
6-7 Ekim sonrasında yaşananlar henüz dünya borsalarında büyük bir çöküş anlamına gelmiyor. Ancak piyasa liderliğinin değişmesi, teknoloji hisselerinin sert düşüşü, klasik sanayi şirketlerinin direnç göstermesi, doların güçlenmesi ve tahvil faizlerinin gevşemesi aynı hikâyenin farklı parçaları olabilir.
Yapay zekâ, küresel büyümenin en önemli yatırım hikâyelerinden biri olmaya devam ediyor. Fakat artık yalnızca ne kadar büyüyeceği değil, bu büyümenin nasıl finanse edileceği ve yatırımların ne zaman kâra dönüşeceği de sorgulanıyor.
Piyasalar bir süre daha iki büyük belirsizliği birlikte fiyatlayacak. Enflasyonla mücadelede Fed'in ne kadar ileri gideceği ve yapay zekâ yatırımlarının vaat edilen getiriyi sağlayıp sağlayamayacağı.