

Türkiye ekonomisi 2023 ortasında yeni bir dezenflasyon programına girdi. Amaç, yaklaşık üç yıl içinde enflasyonu tek haneye indirmek ve fiyat istikrarını yeniden sağlamaktı. İlk hesapta 2026 sonunda tek haneli enflasyona ulaşılacaktı. Aradan üç yılı aşkın zaman geçti. Enflasyon hâlâ yüzde 30'a yakın. Merkez Bankasının son tahminleri ise tek haneli enflasyon için 2029'u gösteriyor. Başlangıçta üç yıl olarak planlanan mücadele altı yıla uzadı. Başka bir ifadeyle üç yıl diye başladık, üç yıl daha uzattık!
Peki neden? Sadece savaş, petrol, küresel gelişmeler ve dış şoklar yüzünden mi? Yoksa programın başlangıçtaki tercihleri ve uygulama biçimi de bu gecikmede etkili oldu mu?
Bence ikincisi de en az dış şoklar kadar önemli. Hatta süreci anlamak için önce programın kendi tercihlerini, ardından karşılaştığı şokları değerlendirmek gerekiyor.
Şok tedavi yerine kademeli sıkılaştırma
2023 ortasında ekonomi yönetimi değiştiğinde önünde iki seçenek vardı. Birincisi, yüksek enflasyonu hızla kırmak amacıyla önden yüklemeli, güçlü ve kararlı bir parasal sıkılaştırma yapmak; ikincisi ise faizleri ve finansal koşulları aşamalı biçimde sıkılaştırarak ekonomiyi kontrollü şekilde soğutmak.
İkinci yol tercih edildi.
Politika faizi Haziran 2023'te yüzde 8,5 düzeyindeydi. Artırımlar başladı ancak yüzde 50'ye ulaşılması Mart 2024'ü buldu. Yaklaşık dokuz ay süren bu süreçte parasal sıkılaştırma kademeli biçimde gerçekleştirildi.
Bu yaklaşımın amacı ekonomide ani bir daralma yaratmadan enflasyonu düşürmekti. Ancak bunun bir bedeli oldu. Enflasyon beklentileri yeterince hızlı kırılamadı, fiyatlama davranışları değişmekte gecikti ve yüksek enflasyonun ekonomide yarattığı ataleti çözmek uzun zaman aldı.
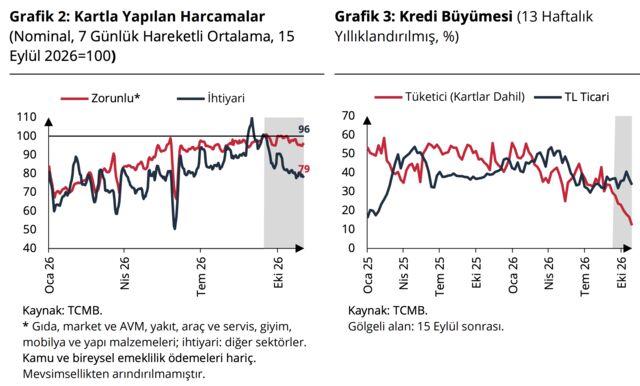
Üstelik para politikasına eşlik etmesi gereken maliye politikası da yeterince etkili ve hedefli biçimde devreye sokulamadı. Bozulan gelir ve servet dağılımının üzerine güçlü bir maliye politikası oturtulamadı. Yüksek gelirli kesimlerin tüketim ve talebi devam ederken dar ve orta gelirli kesimler yüksek faiz ve enflasyonun yükünü daha fazla hissetti.
Talebi herkes için aynı ölçüde soğutmak yerine, ödeme gücü ve tüketim eğilimi yüksek kesimlerin talebini daha fazla sınırlayacak bir politika bileşimi oluşturulabilseydi dezenflasyonun maliyeti ve süresi farklı olabilirdi.
2025: Programın üzerine iki şok birden geldi
Programın kademeli ilerleyen temposu 2025 yılında iki ayrı şokla karşılaştı.
İlki mart ayında yaşandı. İstanbul Büyükşehir Belediye Başkanı Ekrem İmamoğlu'nun 19 Mart'ta gözaltına alınması ve muhalif yerel yönetimlere yönelik operasyonların yarattığı siyasi belirsizlik finansal piyasalarda sert dalgalanmaya neden oldu.
Yabancı yatırımcıların çıkışları hızlandı, kur üzerinde baskı oluştu, Merkez Bankası rezervleri geriledi. Döviz kurundaki sıçramayı kontrol altına almak ve finansal istikrarı korumak için para politikası yeniden sıkılaştırıldı. Faiz indirim sürecine ara verildi, gecelik faizler yükseltildi.
IMF'nin daha sonra yayımladığı değerlendirmeye göre, bu gelişmelerin ardından iki haftada yabancı yatırımcılar yaklaşık 18 milyar dolarlık TL cinsi varlıklarını tasfiye etti. Yerli yatırımcıların TL mevduatlarından çektiği tutar da yaklaşık 19 milyar dolara ulaştı.
Böylece dezenflasyon programının en önemli dayanaklarından biri olan finansal istikrar ve öngörülebilirlik yeniden sınandı. Kur şoku, rezerv kaybı ve faizlerin yeniden yükseltilmesi programın maliyetini artırdı.
Henüz bu sarsıntının etkileri atlatılmadan ikinci şok geldi. ABD Başkanı Trump, 2 Nisan 2025'te kapsamlı gümrük tarifelerini açıkladı. Dünya ticareti, tedarik zincirleri, büyüme ve enflasyon beklentileri yeniden belirsizliğe sürüklendi. Küresel piyasalarda riskten kaçış hızlandı.
Türkiye açısından bu gelişme, zaten siyasi şok nedeniyle bozulan finansal koşulların üzerine binen ikinci bir belirsizlik dalgasıydı.
İki şokun birleşmesiyle programın en az 2-3 çeyreklik zaman kaybettiğini söylemek mümkün. Bir tarafta kur ve rezervleri korumak için sıkılaşma ihtiyacı, diğer tarafta küresel ticaret ve büyüme belirsizliği vardı. Dezenflasyonun hızlanması beklenen dönemde yeniden savunma pozisyonuna geçildi.
2026: Bu kez savaş ve petrol vurdu
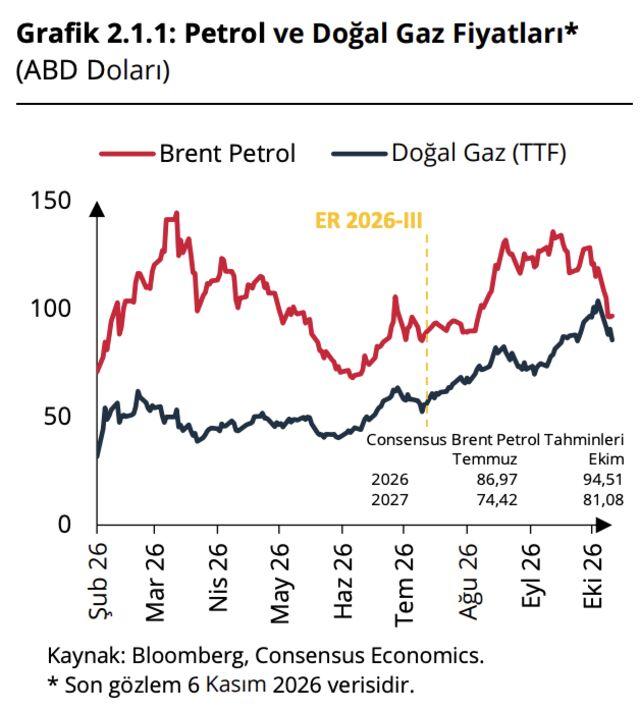
2025'in yaraları henüz sarılmadan 2026'nın şubat sonu ve mart başında ABD-İsrail ile İran arasındaki savaş yeni bir arz şokunu beraberinde getirdi. Petrol ve doğal gaz fiyatları sıçradı. Hürmüz Boğazı'ndaki sevkiyat riske girdi. Enerji maliyetleri, navlun ve sigorta giderleri yükseldi.
Türkiye gibi enerji ithalatçısı bir ülke için bunun anlamı açıktı: Kur baskısı olmasa bile ithal enflasyon üzerinden yeni bir maliyet dalgası gelecekti.
Merkez Bankası başlangıçta enerji fiyatlarındaki artışın geçici olabileceğini değerlendirse de savaşın uzaması ve fiyatların yüksek kalması enflasyon tahminlerini bozdu.
Başkan Fatih Karahan, eylül ayında yaptığı açıklamada savaşın bu yıl Türkiye enflasyonuna etkisinin 7 puana yaklaştığını söyledi. Üstelik bu etkinin yalnızca akaryakıt ve doğal gaz fiyatlarından ibaret olmadığını, enerji maliyetlerinin ulaştırma hizmetleri üzerinden gıdaya ve diğer ürünlere de yayıldığını belirtti.
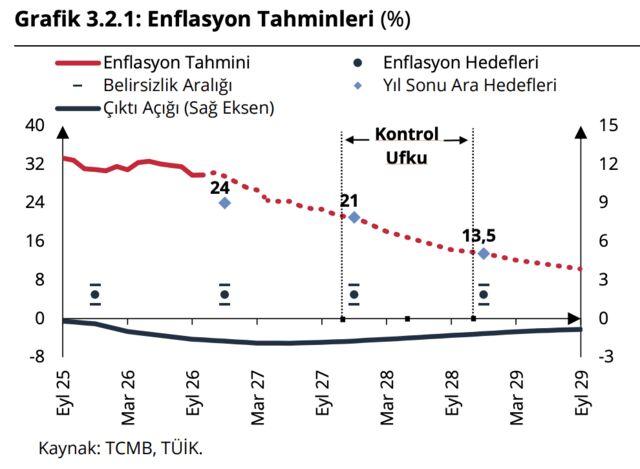
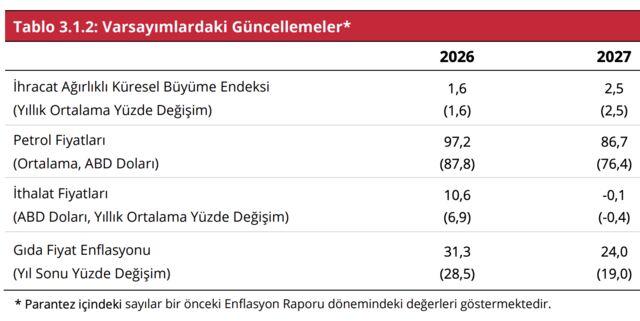
Dün açıklanan son Enflasyon Raporu'nun da asıl büyük farkı, hem bu yıl hem de gelecek yılki ortalama petrol fiyatını yaklaşık 10’ar dolar artırmasıydı. Buna göre enflasyon tahmini 2026 yıl sonu için yüzde 29,5’e, 2027 yıl sonu için yüzde 21'e, 2028 için yüzde 13,5'e çıkarıldı. Tek haneli enflasyon için yeni tarih 2029 oldu.
Üç yıllık program altı yıla çıktı
Şimdi başlangıçtaki hedefle bugünkü görünümü yan yana koyalım.
2023'te açıklanan Orta Vadeli Program'da 2026 sonu enflasyon tahmini yüzde 8,5'ti. Eylül 2026'da açıklanan 2027-2029 dönemini kapsayan yeni programda ise tek haneli enflasyon için 2029 yılı gösterildi.
Aradaki fark sadece üç yıllık takvim değişikliği değil. Enflasyonun düşüş hızı ve programın maliyeti de değişti.
Bugünkü tahminlere göre enflasyon 2026 sonunda yüzde 29,5, 2027'de yüzde 21, 2028'de yüzde 13,5 ve 2029'da yüzde 9 olacak.
Bu patika gerçekleşirse 2023'te üç yılda ulaşılması planlanan tek haneli enflasyona altı yılda ulaşılmış olacak. Üstelik yüzde 9'a inmek fiyat istikrarının tamamlandığı anlamına da gelmiyor. Merkez Bankasının orta vadeli hedefi yüzde 5.
Yumuşak mücadele, uzun vade
Elbette yaşanan gecikmenin tamamını ekonomi yönetiminin tercihleriyle açıklamak haksızlık olur. 2025'teki siyasi ve küresel şoklar ile 2026'daki savaş, programın kontrolü dışındaki gelişmelerdi. Bunların enflasyon ve finansal istikrar üzerindeki etkileri de somut.
Ancak programın başlangıçta seçtiği yolun da muhasebesini yapmak gerekiyor. Önden yüklemeli ve güçlü bir parasal sıkılaştırma yerine kademeli yaklaşımın tercih edilmesi, maliye politikasının gelir ve servet dağılımını dikkate alan yeterli desteği verememesi ve talebin gelir grupları itibarıyla dengeli biçimde soğutulamaması, dezenflasyonun başlangıçta öngörülen hızda ilerlemesini zorlaştırdı.
Sonrasında gelen şoklar ise bu kırılganlıkların üzerine eklendi.
Enflasyonla mücadelede sert bir başlangıç yerine yumuşak ve kademeli bir mücadele tercih etmekle belki de ekonomide ani bir daralmadan kaçınıldı ama süreyi uzattı. Dış şoklar da eklenince üç yıllık hedef altı yıllık bir programa dönüştü.
Şimdi önümüzde yeni bir takvim var. Fakat 2029'un da kesin bir varış tarihi olmadığını unutmamak gerekiyor. Çünkü enflasyonla mücadeleyi yalnızca Merkez Bankasının açıklamaları değil, para ve maliye politikalarının uyumu, beklentiler, kur istikrarı ve dış şoklara karşı ekonominin dayanıklılığı da belirleyecek.
Enflasyonla mücadelede yumuşak inişin bedeli, uzun bir yolculuk oldu. Üç yılda bitirmeyi planladığımız yol altı yıla uzadı. Şimdi asıl mesele, 2029 takvimini de yeni bir revizyonla karşılamamak.