
Merkez Bankası'ndan tüketici kredilerine zorunlu karşılık ayarı
Merkez Bankası, son dönemde tüketici kredilerindeki belirgin artışın, büyüme kompozisyonu, enflasyon ve dış denge üzerinde yaratabileceği etkiler ile yabancı para nakdi kredilerin erken kapatılması veya vadesinden önce yapılandırılması amacıyla kullandırılan Türk lirası kredilerin kredi büyümesinde yol açtığı artış dikkate alınarak mevcut zorunlu karşılık düzenlemesinde bazı değişiklikler yapılmasına karar verdiğini duyurdu. Yabancı para cinsinden TL'ye dönen krediler teşvik dışı bırakılırken, bireysel kredilerdeki dışlanma oranı yüzde 50'den 75'e çıkarıldı. Ayrıca hesaplamalara sektörel kısıt getirildi. Değişiklikle krediler daha çok konut ve seçilmiş sektörlerdeki ticari faaliyetlere yönlendiriliyor. Kredi büyümesine bağlı talep kaynaklı enflasyonun önlenmesi planlanıyor. Değişiklikler, tesisi 20 Mart 2020 tarihinde başlayacak olan 6 Mart 2020 tarihli yükümlülük döneminden itibaren geçerli olacak


Merkez Bankası (TCMB), zorunlu karşılık oranları ve nema ödemelerini kredi büyümesi oranlarıyla ilişkilendiren zorunlu karşılık düzenlemesinde değişikliğe gitti.
Tüketici kredilerindeki belirgin artışa dikkat çeken Merkez Bankası, kredilerdeki hızlı artışın büyüme kompozisyonu, enflasyon ve dış denge üzerinde yaratabileceği etkilerin yanı sıra yabancı para nakdi kredilerin erken kapatılması veya vadesinden önce yapılandırılması amacıyla kullandırılan Türk lirası kredilerin kredi büyümesinde yol açtığı artış dikkate alınarak mevcut zorunlu karşılık düzenlemesinde bazı değişiklikler yapılmasına karar verdiğini duyurdu.
TCMB'den yapılan açıklamada, yıllık reel kredi büyüme oranı;
durumunda zorunlu karşılık teşviklerinden yararlanılabileceği belirtildi.
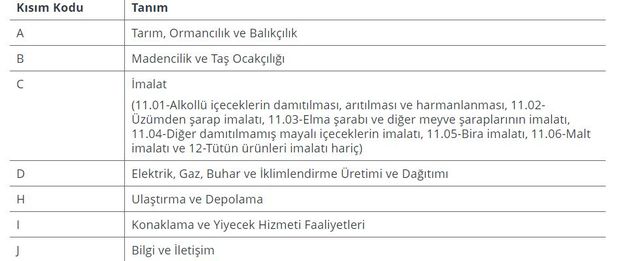
Yeni uygulamanın, kredi arzının tüketimden ziyade sürdürülebilir büyümeyi destekleyecek verimli ve üretim odaklı sektörlere yönlendirilmesine, cari işlemler dengesinin olumlu etkilenmesine ve finansal istikrarın desteklenmesine katkı sağlaması planlanıyor.
Zira yabancı para cinsinden TL'ye dönen krediler teşvik dışı bırakılırken, bireysel kredilerdeki dışlanma oranı yüzde 50'den 75'e çıkarıldı. Ayrıca hesaplamalara sektörel kısıt getirilmiş oldu.
Değişiklikle krediler daha çok konut ve seçilmiş sektörlerdeki ticari faaliyetlere yönlendirilirken, kredi büyümesine bağlı talep kaynaklı enflasyonun önlenmesi amaçlanıyor.